
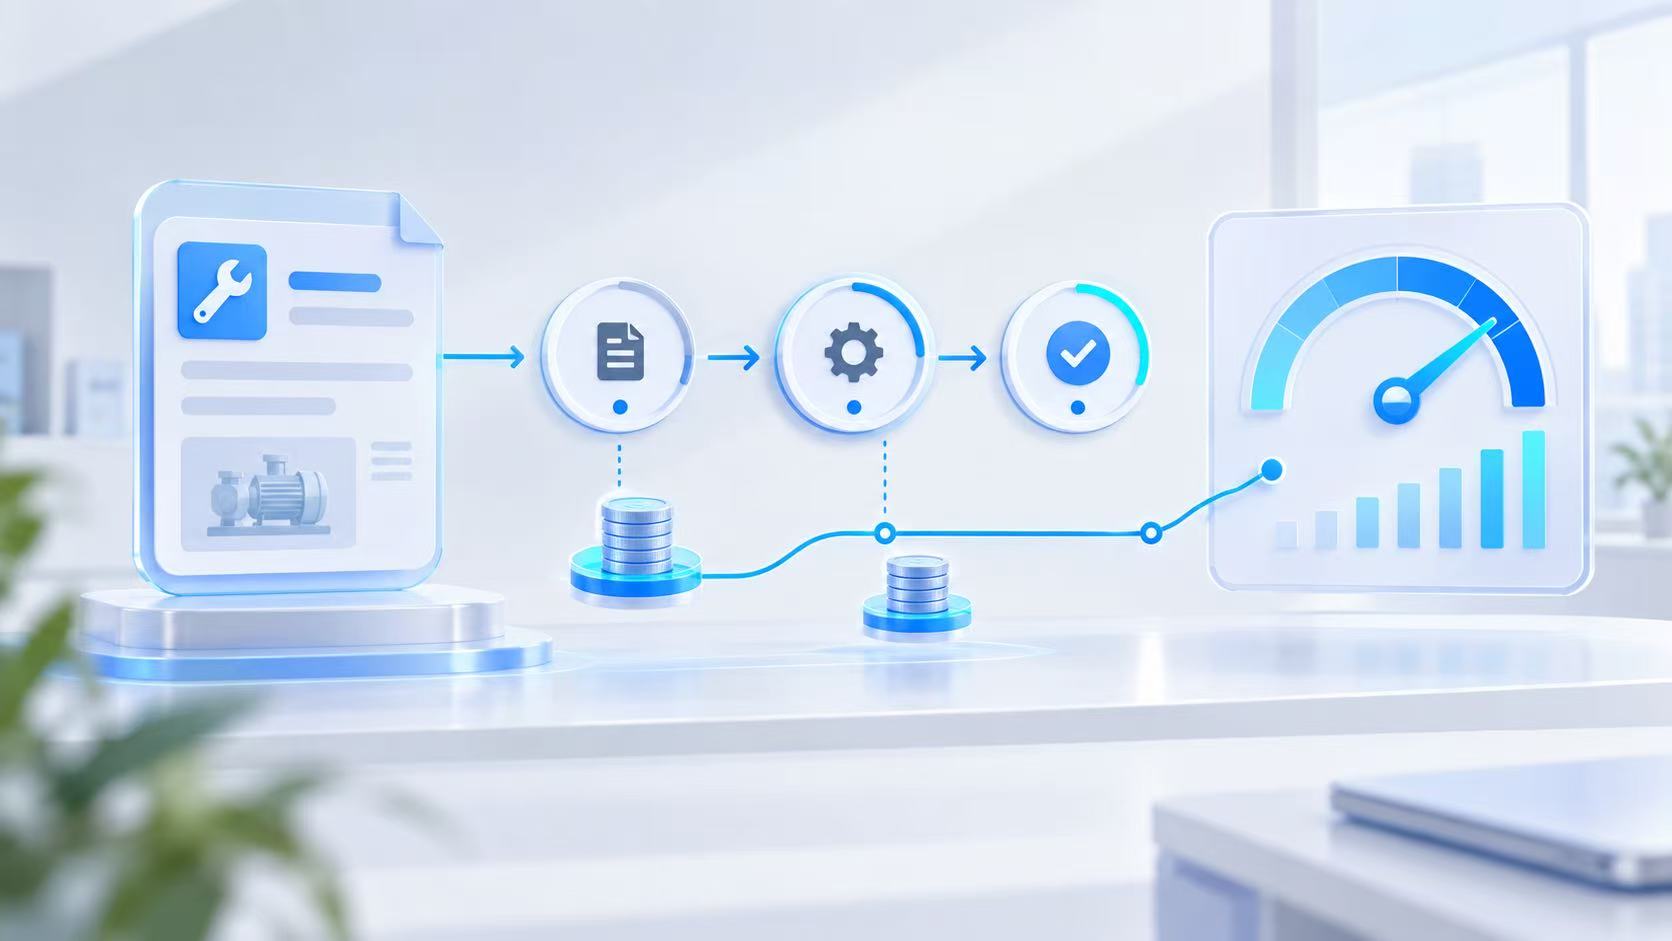
维修预算真正难管的地方,往往不是年初有没有编制预算,而是维修任务启动以后,预算能不能随着业务进度及时反映。设备维修从工单建立、审批到执行、报告,费用状态会不断变化。如果预算始终停留在一个静态年度额度里,业务人员看到的“剩余预算”就可能与已经安排的维修任务脱节。用友BIP资产云将维修工单纳入预算控制,并明确支持预算预占、预算实占,同时规定工单根据单据状态调用预算控制,让维修预算能够更加贴近工单实际推进过程。
维修业务和普通费用报销有一个明显区别:费用往往不是在最后付款时才突然产生。维修任务一旦确定,企业就可能已经形成物料、人工、委外服务等资源安排,但此时实际维修可能还没有完全结束。如果预算系统只在最终结算后记录费用,就容易出现一种情况——账面预算看起来还有余额,但其中一部分实际上已经对应了正在执行或者已经安排的维修任务。因此,维修预算要真正参与业务管理,就需要在费用最终确认之前体现预算占用。
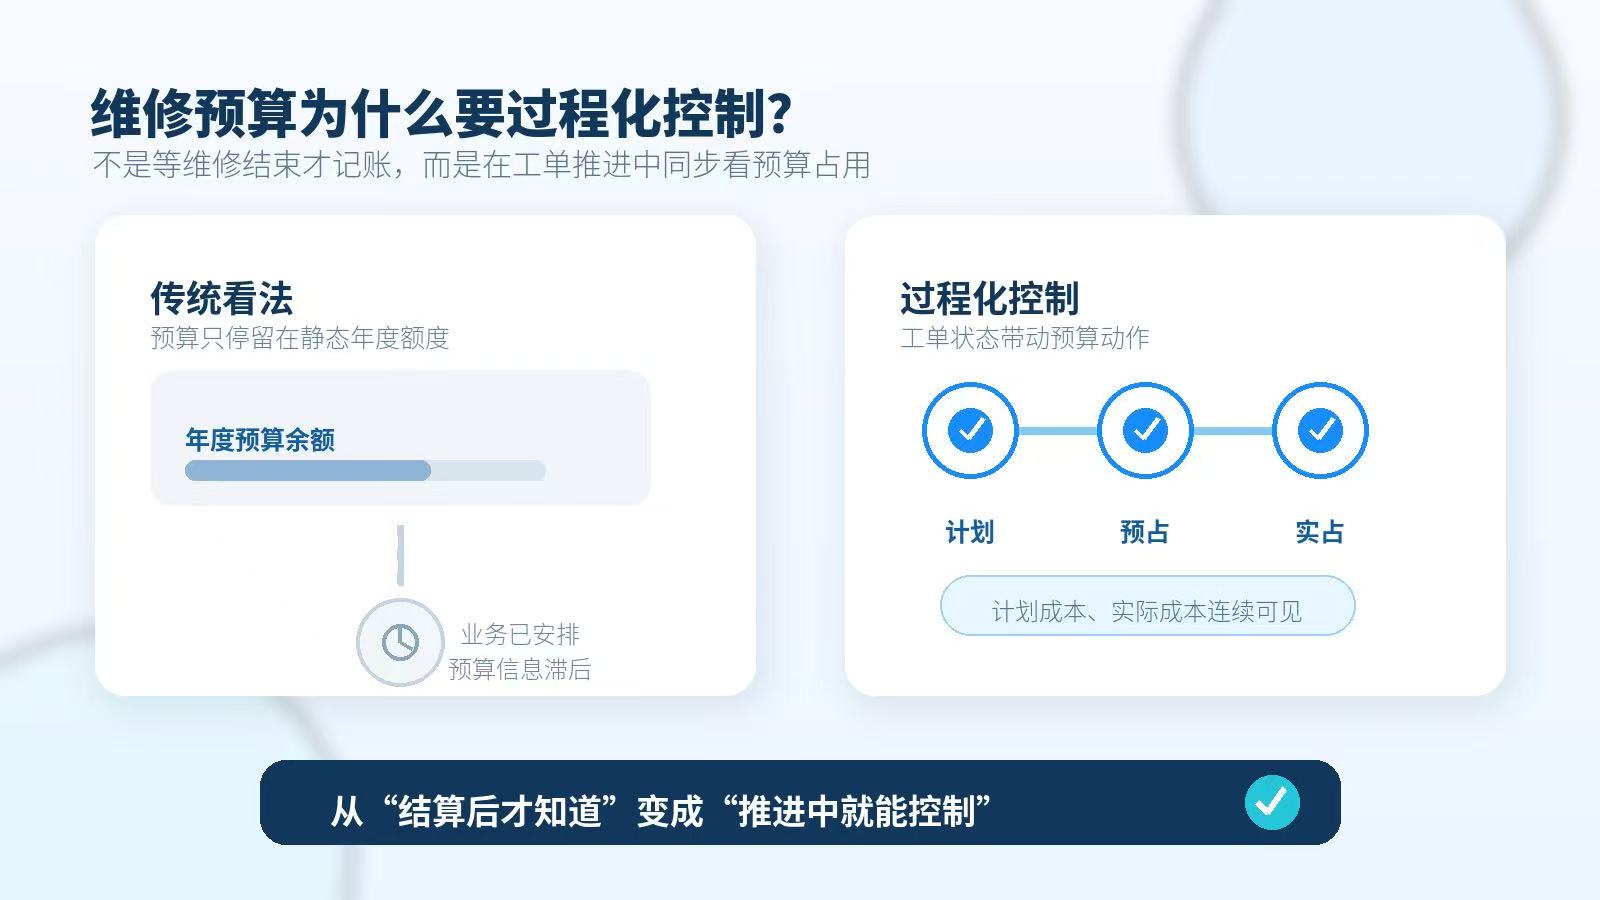
用友BIP资产云在设备与维修维护预算控制中设置了“预算预占”和“预算实占”两个环节。从管理逻辑看,预占可以让维修业务尚未完全结束时,预算管理就开始反映任务对资源的占用;实占则进一步对应实际业务推进后的预算使用。这样,预算不再只是一个期初金额和期末发生额之间的简单比较,而能够随着维修任务逐步进入执行阶段持续发挥控制作用。
这种设计的关键在于工单状态。用友BIP资产云明确说明,维修工单支持预算控制,并根据单据状态调用预算控制。对企业而言,这意味着预算动作可以和维修工单自身的业务进程建立联系,而不需要完全依赖维修结束后的人工汇总。维修人员继续按照工单开展业务,预算管理则在对应业务状态中参与控制,从而把设备维修执行与资金约束放在同一条业务链上。
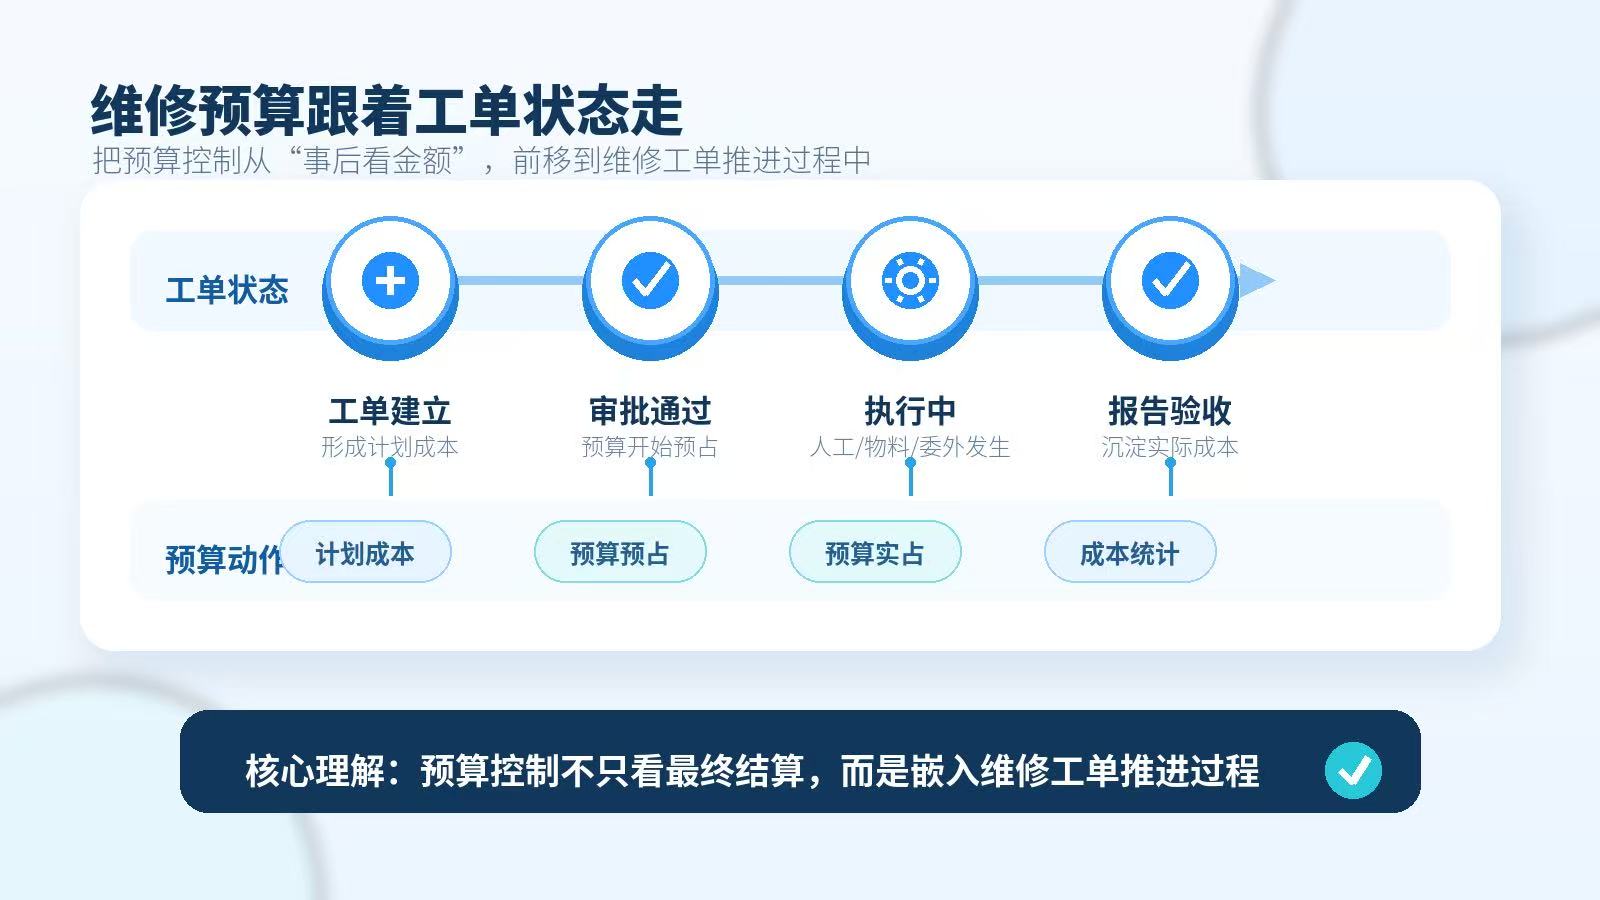
当前预算控制场景中还出现了工单批准、工单报告、事后汇报以及保存、审核、批准等业务状态,同时包含计划总成本和实际总成本。这说明维修预算并不是脱离业务单据独立运行的。不过,现有能力信息并没有明确给出“哪个具体状态一定触发预算预占、哪个状态一定转为实占”的完整对应表,因此不能把某一个审批节点直接等同于某一种预算动作。具体触发规则仍应以企业实际流程配置和产品设置为准。
工单成为预算控制的重要载体,还有一个原因:维修成本本身就是围绕工单逐步形成的。用友BIP资产管理体系中包含工单管理、工时填报、追加物料申请、工单台账、工单成本计算、工单看板和资产成本统计等业务。维修执行过程中发生的人工、物料以及相关作业活动,都有机会沉淀到具体业务记录中。这样,预算控制关注的是“允许花多少”,工单成本则进一步回答“这项维修实际形成了怎样的成本”,两者结合后,维修主管能够从额度与执行两个方向理解维修费用。
这也让计划成本和实际成本之间建立了更清晰的管理关系。设备与维修维护预算控制中明确包含计划总成本和实际总成本。企业在维修任务开始以前需要形成费用预期,维修结束以后又需要了解实际投入。预算控制介入工单过程后,管理人员不必只在事后看到最终结果,而可以把预算占用、工单执行以及最终成本放在一条连续链路中观察。对于维修任务较多的企业来说,这种过程化控制比单纯统计年度维修总额更容易发现预算使用节奏中的问题。
委外维修同样能体现工单与费用管理之间的联系。用友BIP资产云支持由维修计划、维修申请、维修工单和故障记录发起委外维修申请,可以生成维修合同和委外维修工单,并支持工单验收、维修合同结算;维修合同还可以参照维修工单作为结算依据。同时,维修合同和维修工单都被纳入预算控制范围。因此,当维修任务从企业内部执行进一步延伸到外部服务商时,预算控制仍然能够围绕合同和工单两个关键业务对象继续存在。
这种模式尤其适用于维修任务数量多、审批链条长或者委外业务较多的企业。如果所有维修费用都等到结算阶段才统一核算,管理人员看到的预算情况往往已经滞后于实际业务。而当预算控制跟随工单状态进入维修过程以后,维修主管在安排和推进任务时,就有条件同步关注预算占用情况;财务管理也不必完全等到维修结束后才获得成本信息。设备运维和预算管理由此从两个相对独立的流程,逐步形成业务协同。
维修预算的价值因此不仅是“设置一个不能超出的金额”。用友BIP资产云通过维修工单预算控制、预算预占、预算实占以及基于单据状态调用预算控制,把资金约束进一步嵌入维修任务推进过程;再结合计划总成本、实际总成本和工单成本管理,使企业能够从维修任务形成开始持续关注预算使用。这样,维修预算就不再只是年初制定、年底复盘的一张表,而开始成为随着工单一起流转的设备运维管理工具。
售前咨询热线
4006-600-577联系我们