
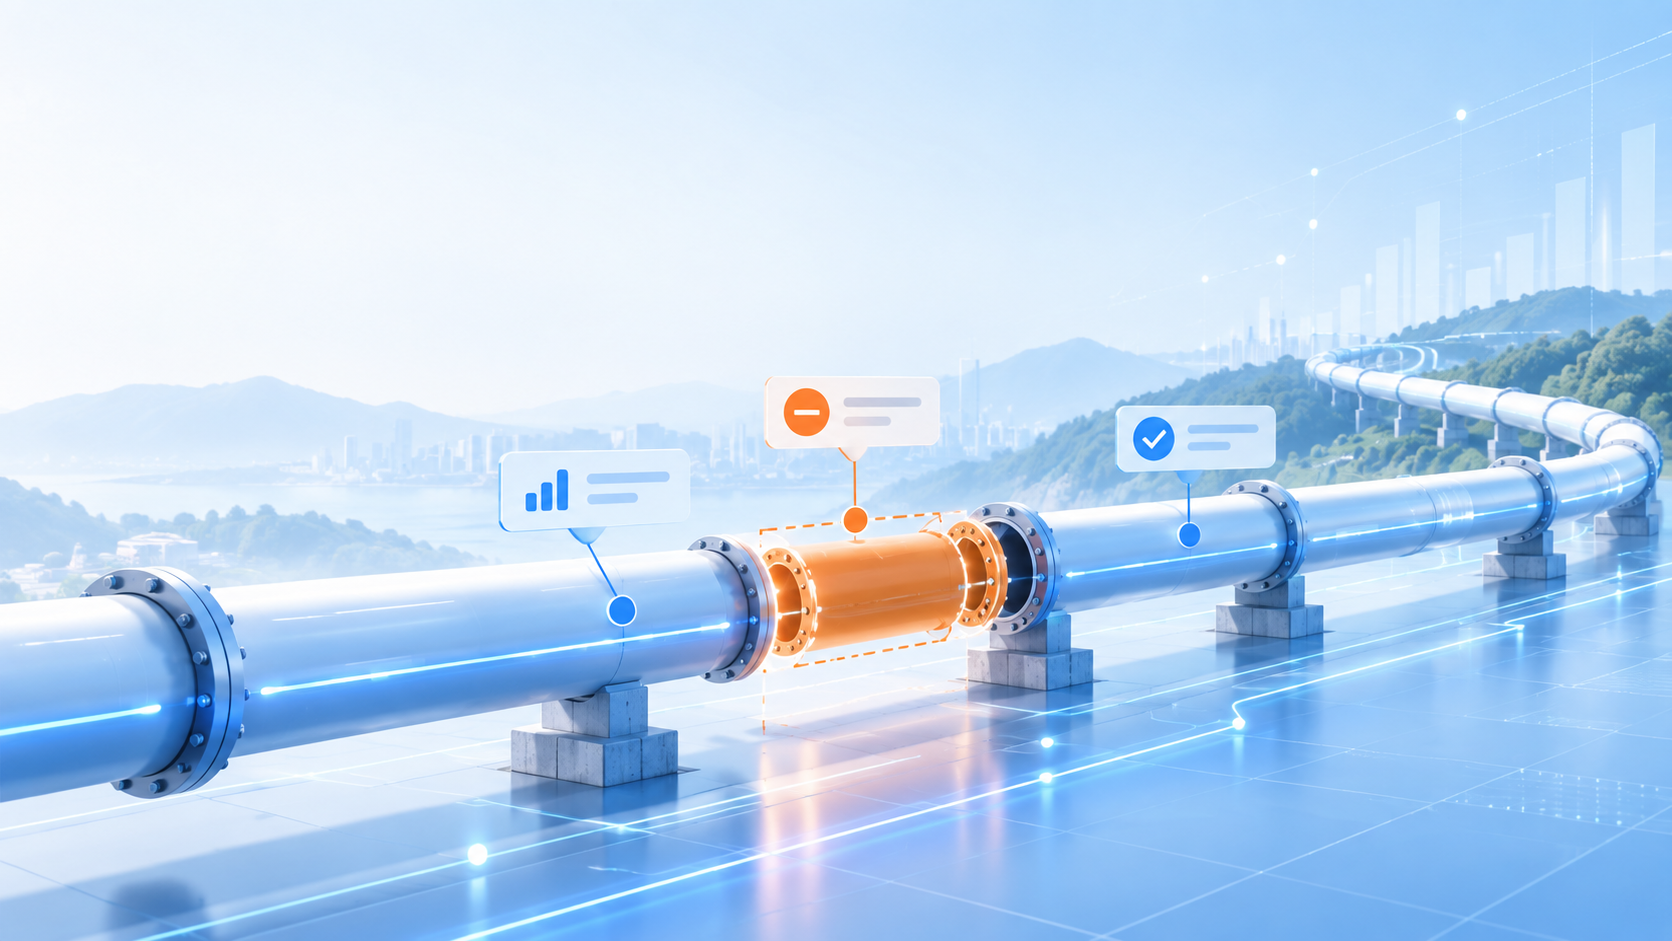
线性资产在长期使用过程中,很少始终保持最初建成时的状态。管线、道路等连续型资产可能因为改造、扩建、局部替换或运行调整而发生变化,也可能只需要退出其中一部分。如果系统只能按照普通设备的“整项增加、整项报废”逻辑处理,就很难准确反映线性资产的实际变化。用友BIP资产云在线性资产方案中,将线性资产变动、报废与处置纳入业务范围,并明确支持记录部分报废和处置,使企业面对局部调整时,不必把仍在使用的整项线性资产一并退出。
线性资产之所以需要更加细致的变动管理,与它的资产结构有关。一台普通设备通常可以作为一个相对独立的整体来管理,设备退出后,整张资产卡片进入报废或处置即可。但一项线性资产可能跨越较长区域,在生命周期内,一部分仍然正常使用,另一部分却已经因为改造或其他业务原因发生变化。此时如果系统只能记录一个总状态,“正常使用”和“部分退出”就容易被混在一起。用友BIP资产云将线性资产变动列为专门业务,同时支持部分报废和处置,为这类连续资产保留了更符合实际业务特点的处理空间。
这种管理能力首先依赖于线性资产自身的数据结构。用友BIP资产云支持通过资产类别定义某项资产是否属于线性资产及其默认业务属性,并在线性资产卡片中维护线性信息、线性参考点和线性参数。 也就是说,系统并不是等到资产发生变动以后才临时判断它与普通设备有什么不同,而是在建档时就把线性特征纳入资产数据。后续出现变动、维护或者处置时,业务围绕的仍然是同一个具有线性属性的资产对象,这为长期记录资产变化建立了基础。
位置管理也会影响线性资产变动之后的信息连续性。用友BIP资产云支持资产卡片与生态GIS产品关联,实现GIS图形化展示,同时支持资产位置关联GIS位置信息,并可在组织级配置GIS系统服务地址。其业务关系中包含GIS地图引擎选择、展示、返回关联对象以及GIS位置绑定。 当线性资产在生命周期内不断发生业务变化时,台账中的资产信息和GIS空间信息可以处在同一管理框架内。这里可以确认的是资产与GIS位置能够建立关联,并不意味着系统会自动根据某次变动重新绘制所有空间图形,具体GIS数据维护方式仍需结合实际系统配置。
线性资产的局部退出尤其值得关注。传统资产报废往往以完整资产为对象,例如一台设备达到退出条件后整台报废。但对于一条仍然承担运行任务的长距离资产来说,某一部分需要退出,并不意味着其他部分也失去使用价值。用友BIP资产云明确支持记录线性资产的部分报废和处置。 这一能力使企业能够在资产整体仍然存在的情况下,对已经发生退出业务的部分进行记录,从而避免简单采用“整条报废”来表达局部变化。
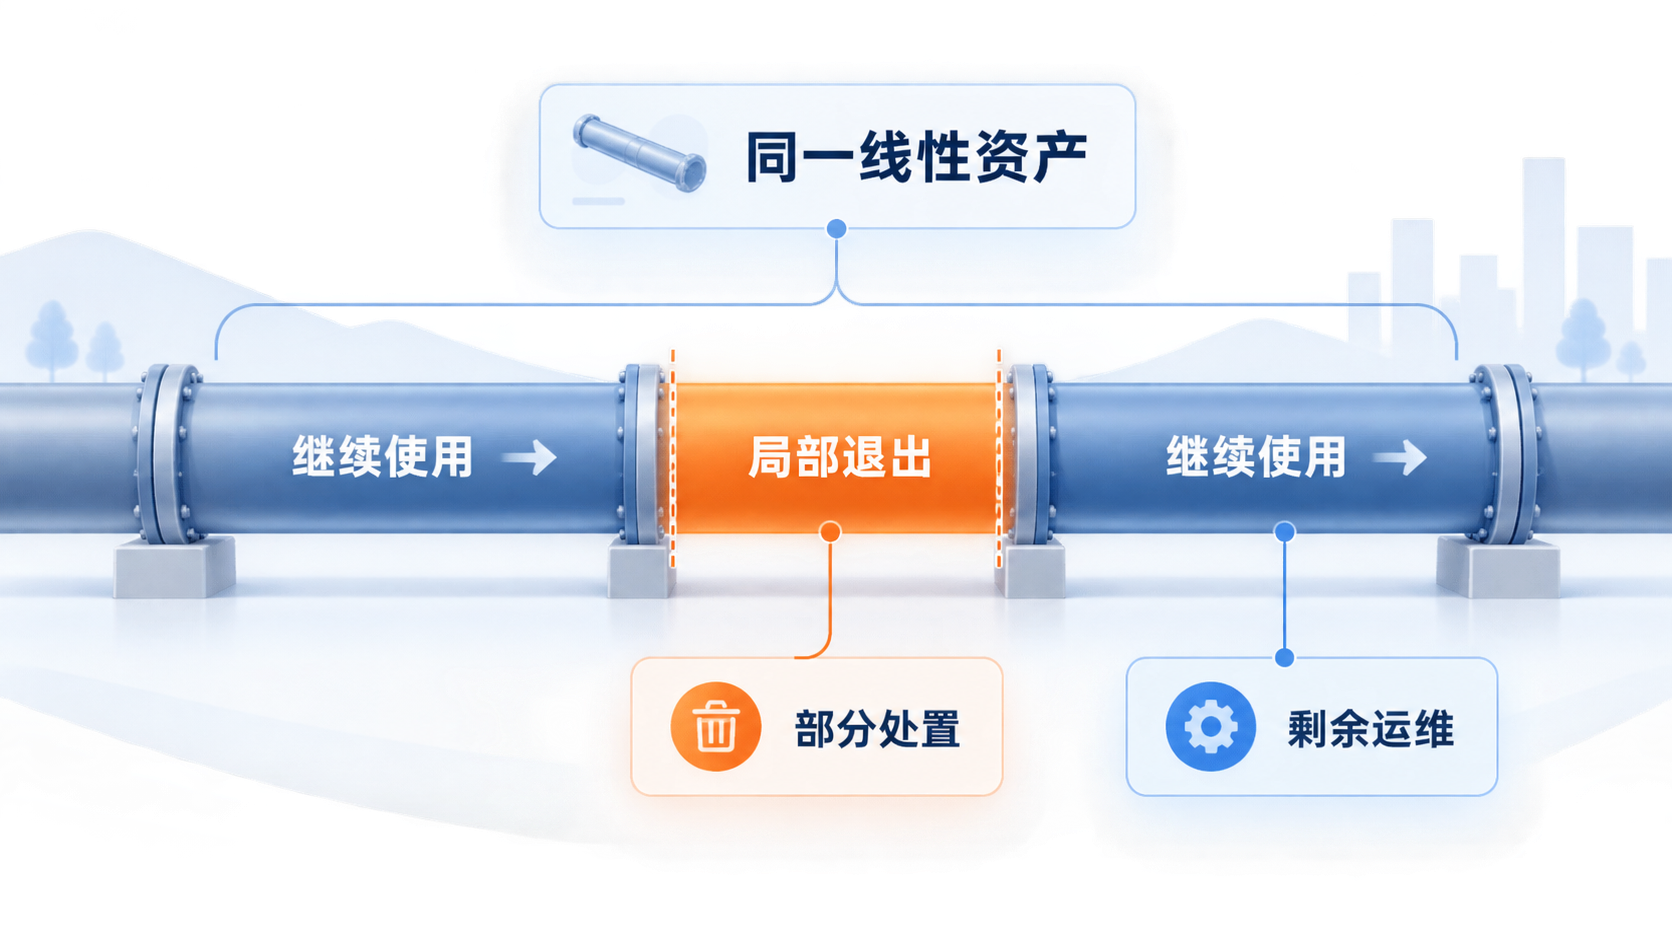
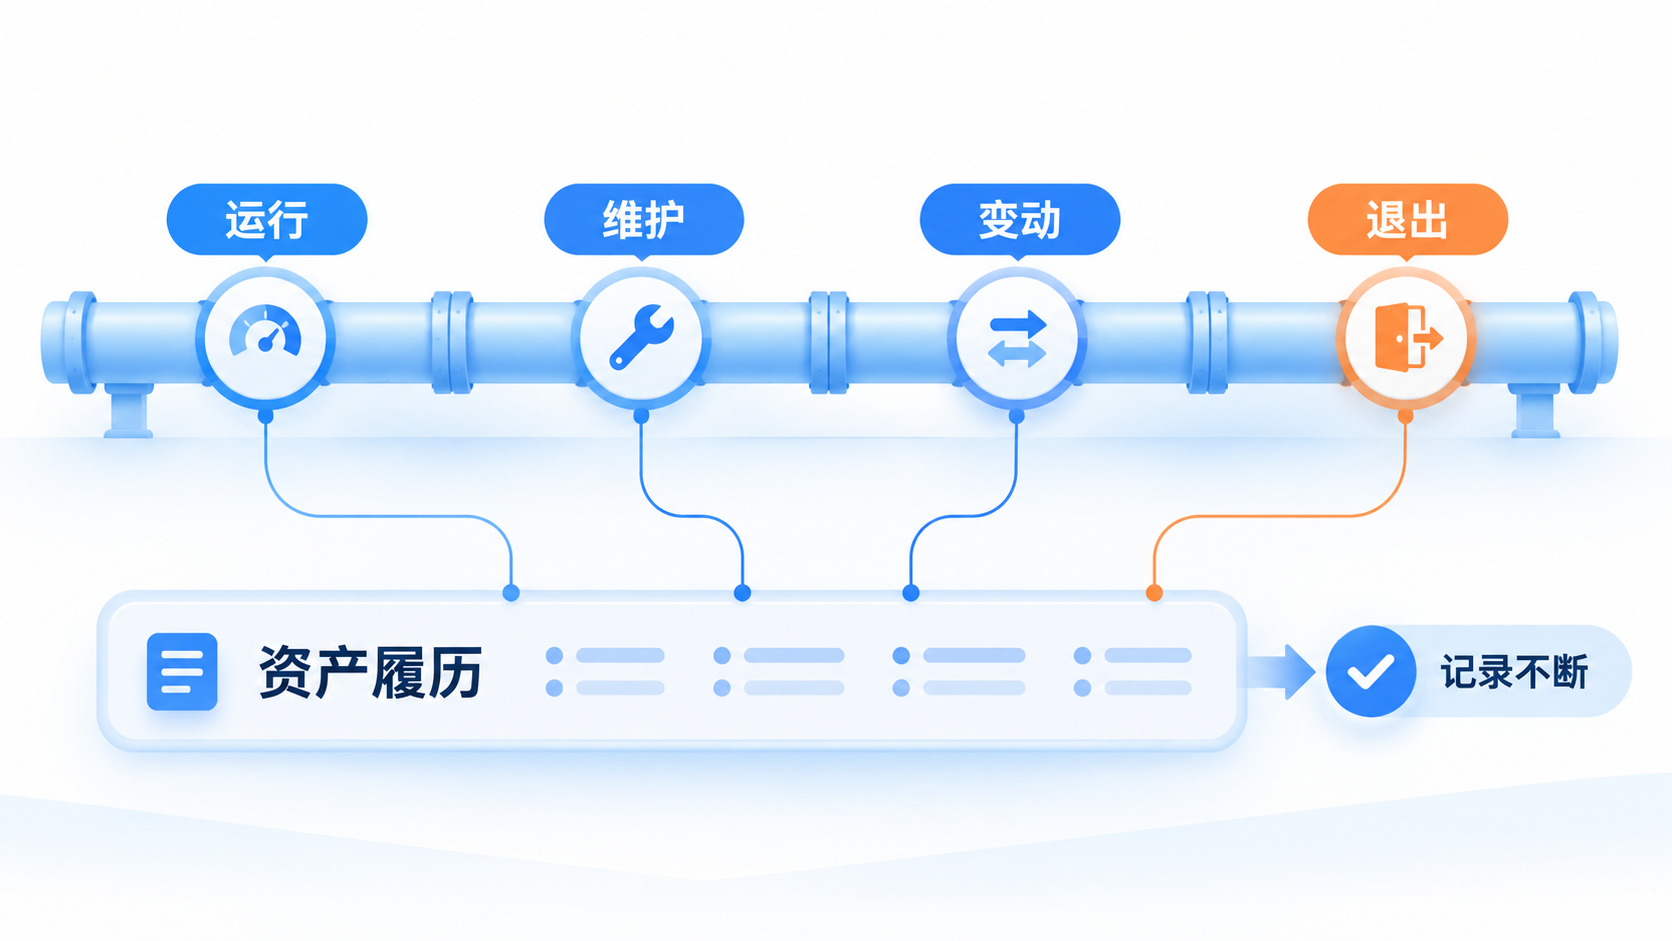
而且,局部报废并不是线性资产生命周期中的唯一变化。资产在进入退出阶段以前,还可能持续经历故障、维护和维修。用友BIP资产云支持故障记录、预防性维护、维修计划和工单携带线性信息。 因此,同一项线性资产在使用期间形成的故障和维修业务,可以继续保留线性属性;后续如果其中某一部分最终需要退出,也仍然处于线性资产管理体系中。这样,企业看到的不只是最终一次报废记录,而是这项资产在运行、维护、变化以及退出过程中的连续业务背景。
这与用友BIP资产云整体EAM管理逻辑也是一致的。资产全生命周期管理本身覆盖资产状态、使用、变动、运行、维护、维修、处置和退出等阶段,并强调资产信息动态更新。 在线性资产场景中,系统进一步增加线性信息、参考点、参数以及部分报废和处置能力,相当于把统一的全生命周期框架按照线性资产特点进行了细化。企业不需要为了管理线性资产退出重新建立一套孤立系统,而是可以继续沿用集团资产管理体系,只是在具体数据和业务处理中体现线性资产的特殊性。
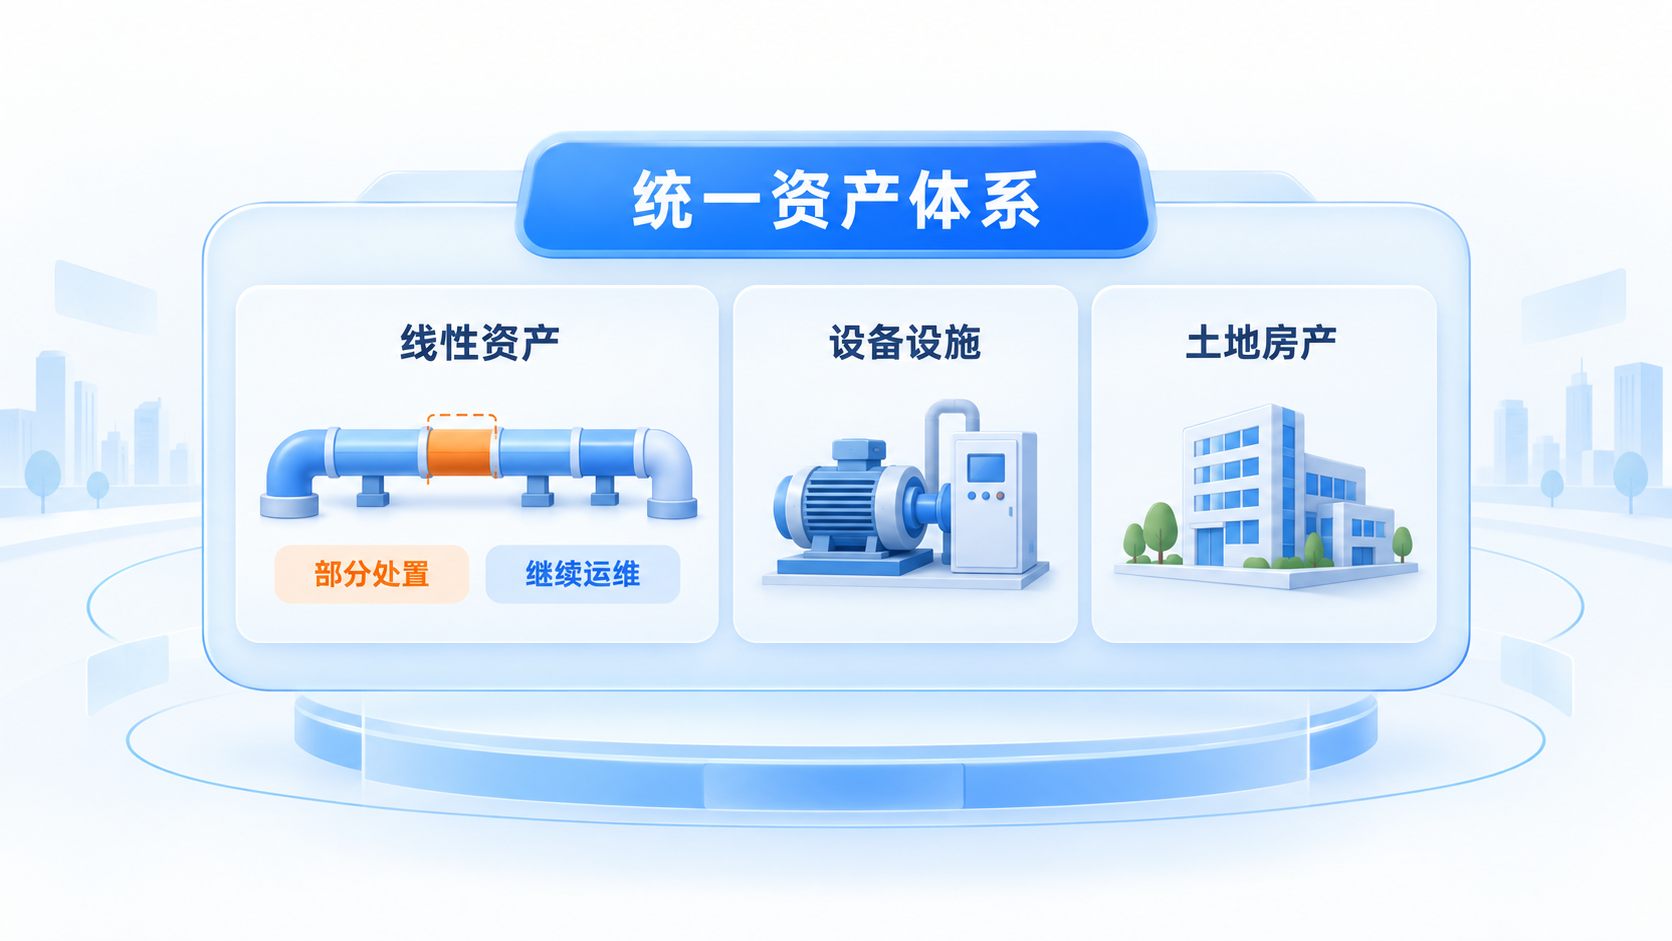
对于集团企业来说,这种统一尤其重要。如果设备设施按照一套资产系统管理,而管线、道路等线性资产因为难以适配普通台账而长期放在专业部门的Excel或独立GIS系统里,那么集团层面就很难形成完整资产视图。当前EAM应用架构已经把线性资产与设备设施、土地房产、无形资产、办公资产、经营性资产等共同纳入资产管理范围。 线性资产既拥有专门的线性属性,又可以参与资产变动、维修和退出等生命周期业务,更有利于在保持专业管理特点的同时,仍然进入统一资产体系。
局部退出以后,剩余资产的持续运维同样不能中断。线性资产方案还包含巡线、检漏、隐患处理、定期维护和检定等维保场景。 这意味着线性资产发生局部变化以后,其余仍在使用的部分还需要继续接受日常维护。变动、报废与维保因此不是彼此割裂的模块,而是线性资产长期运行过程中可能连续发生的不同业务。部分报废和处置以及线性信息在故障、预防性维护、工单和维修计划中的支持,则已经构成这一生命周期管理逻辑的重要基础。
线性资产真正难管理的地方,就在于它很少只经历“建立—使用—整项报废”这样简单的生命周期。更多时候,资产是一边继续运行,一边发生局部维护、局部变化甚至局部退出。用友BIP资产云通过线性资产类别、线性信息、参考点和参数建立专门台账,再将线性信息带入维护和维修业务,并支持线性资产变动以及部分报废和处置。这样,当一条线性资产只有部分区域退出使用时,企业不必为了处理局部变化而牺牲整项资产的连续记录,线性资产也能够以更符合实际运行状态的方式进入全生命周期管理。
售前咨询热线
4006-600-577联系我们