
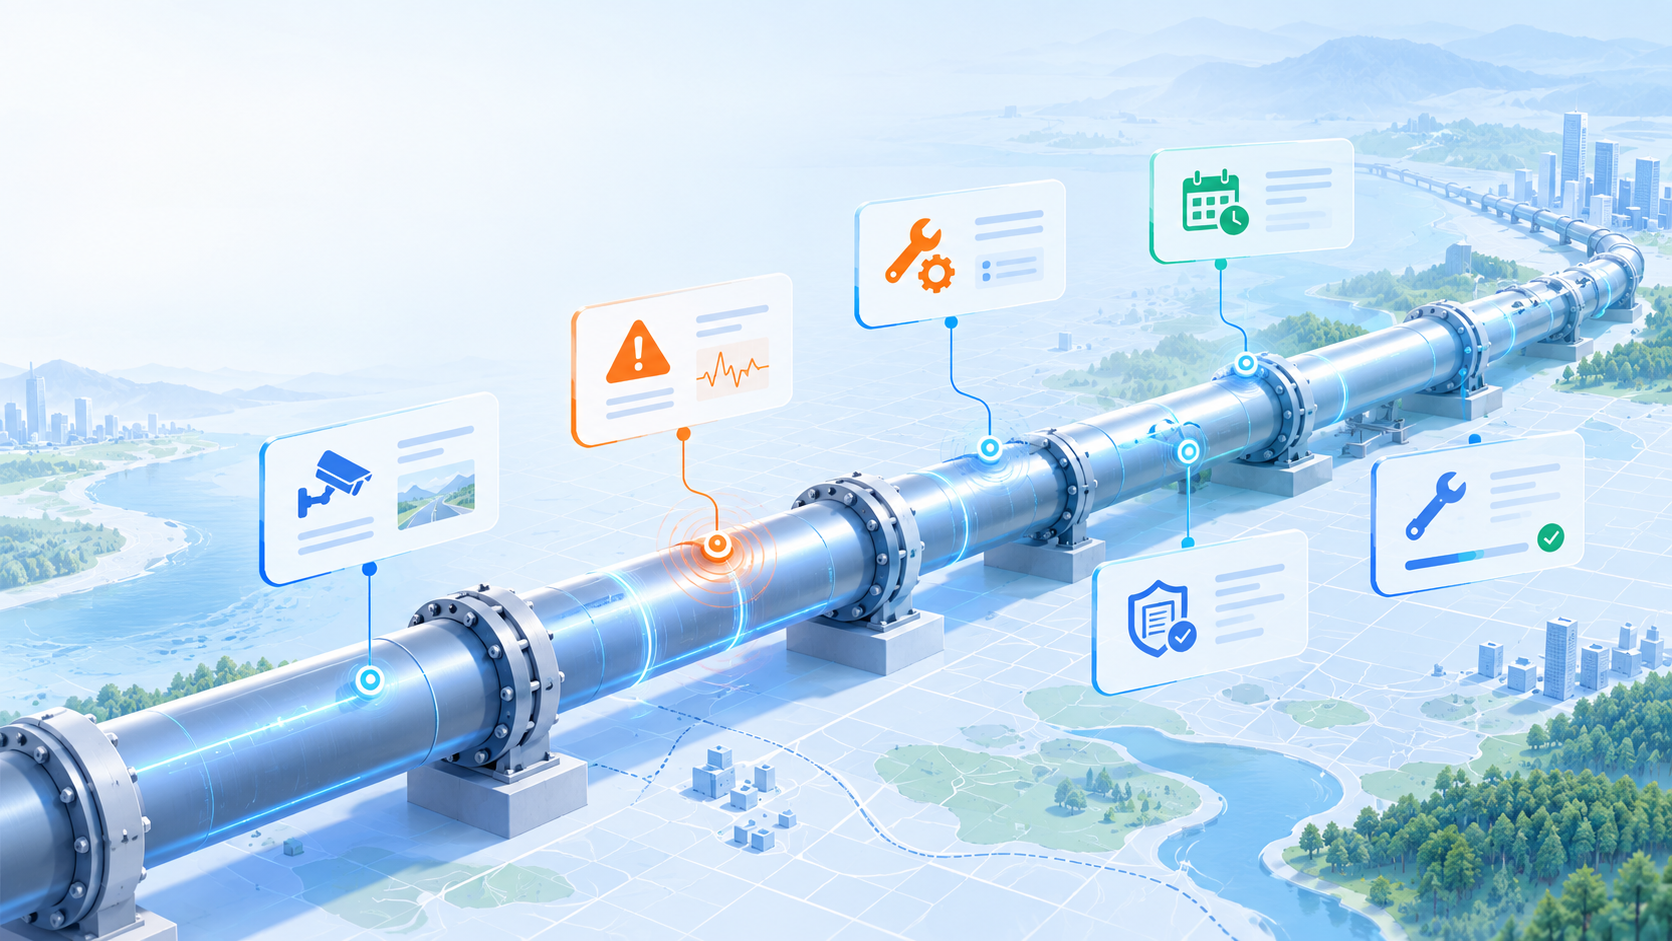
线性资产进入长期运行阶段以后,企业面对的运维任务并不只有“巡检”这一种。巡线、检漏、隐患处理、定期维护、检定,以及故障后的维修,都可能围绕同一条线性资产持续发生。如果把这些业务全部压缩成一个笼统的巡检记录,后续很难区分问题是怎样发现的、属于哪类运维事项,又应该进入什么管理环节。用友BIP资产云在线性资产方案中,将巡线、检漏、隐患处理、定期维护和检定分别纳入线性资产维保范围,同时让故障记录、预防性维护、维修计划和工单继续支持线性信息,让线性资产运维能够按照不同业务类型展开,而不是只留下零散的现场记录。
这种区分首先来自线性资产本身的特点。普通单体设备往往围绕某台设备开展点检、保养和维修,而线性资产具有连续分布特征,同一项资产可能需要长期沿线检查,也可能发生特定异常,还可能按照计划进行周期性维护。因此,用友BIP资产云并没有只在线性资产台账后面增加一个通用“维护”入口,而是在方案中明确列出线性资产巡线、检漏、隐患处理、定期维护和检定等业务场景。从管理上看,这有利于企业把性质不同的在役工作分开记录,也为后续分析不同类型的线性资产运维事项建立更清晰的业务结构。
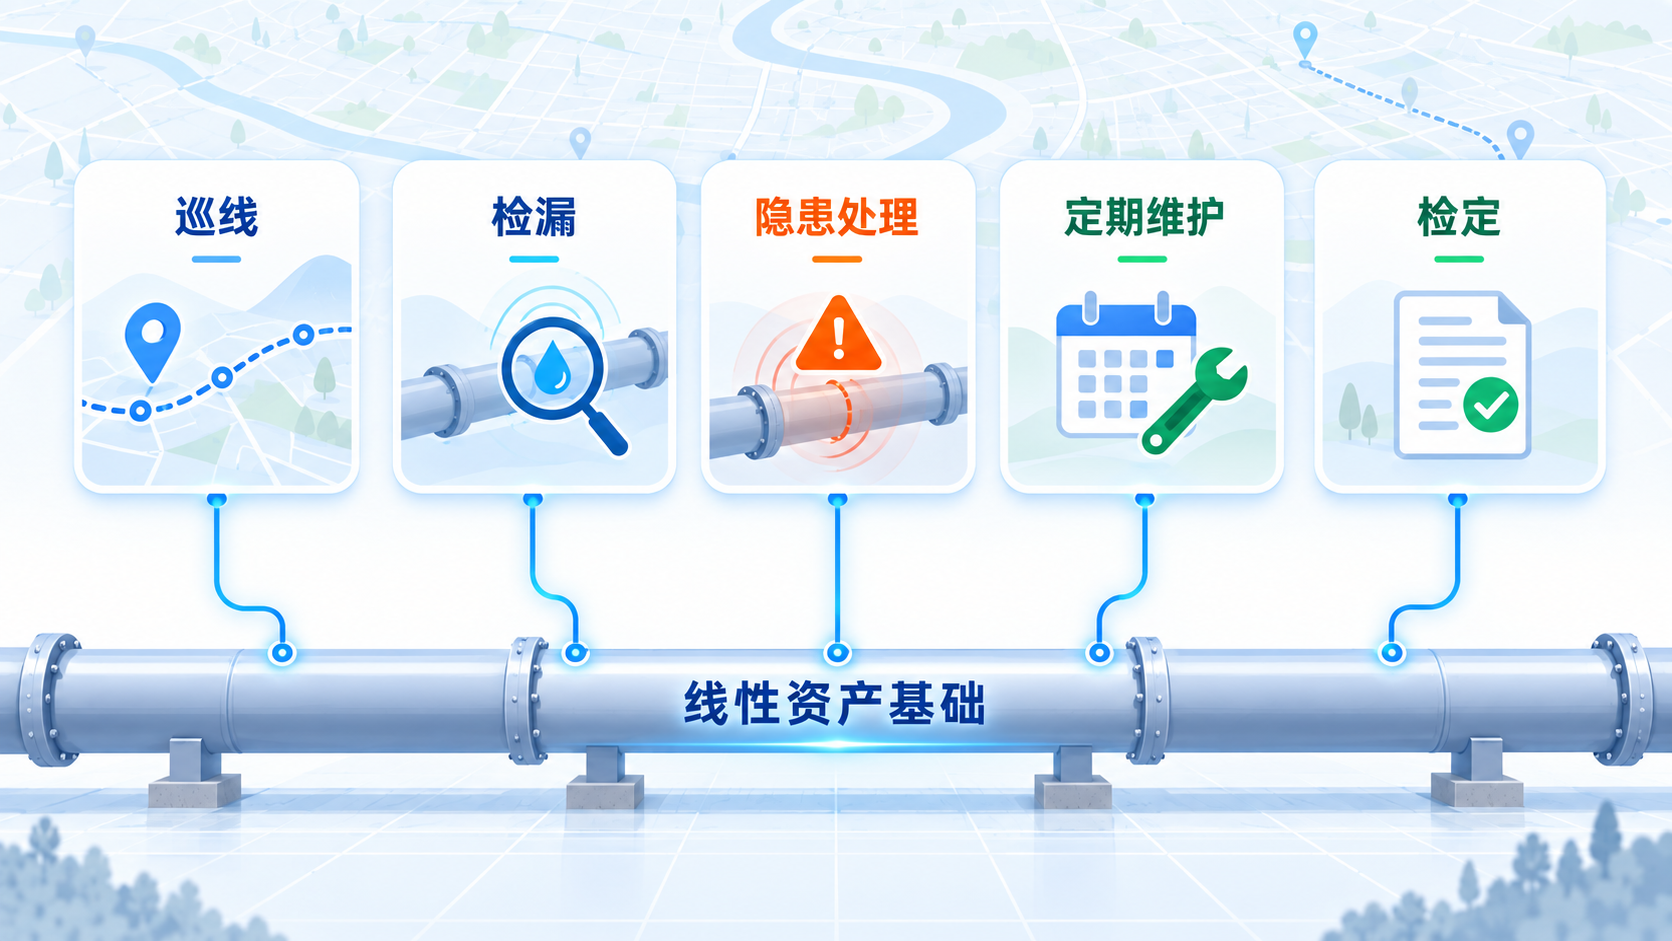
巡线承担的是线性资产日常运维中的一类基础业务。长距离资产不能只依赖资产台账判断现场状态,实际管理中还需要沿着资产分布范围持续开展检查。当前方案将“线性资产巡线”作为独立维保场景,同时资产卡片支持线性信息、线性参考点和线性参数,并能够关联GIS进行图形化展示。这使巡线所面对的对象不是一个只有名称和编码的普通资产,而是一项已经具有线性属性和空间关联基础的资产。现有能力信息并没有说明巡线必须采用哪种路线算法或自动定位方式,因此具体执行模式仍需要结合项目配置,但线性资产本身已经具备用于承载巡线业务的数据基础。
检漏则被作为另一类独立场景列出。 这对于管线、管网类资产尤其有意义,因为检查资产总体状态和针对泄漏问题开展业务,并不是完全相同的管理事项。将检漏单独纳入线性资产维保后,企业不必把所有现场异常都笼统写进一类巡查记录。更重要的是,用友BIP资产云同时支持故障记录携带线性信息。因此,检漏等现场工作发现问题以后,如果进一步形成故障业务,相关记录仍可以围绕线性资产展开。这里可以确认的是不同业务都能够使用线性资产信息,现有能力并未说明检漏结果会自动生成故障或维修工单,因此实际衔接仍应按照企业设置的业务流程理解。
隐患处理又解决了另一类问题。巡线或其他检查过程中发现的事项,并不一定都立即构成设备故障,但企业仍然需要将需要关注和处置的问题纳入管理。用友BIP资产云将“线性资产隐患处理”单独列入维保业务,同时整体EAM架构中也包含巡检管理、隐患排查、维修计划和维修工单等业务能力。这使线性资产运维不必只有“正常”和“已经故障”两个状态,中间发现的问题也可以作为独立业务对象进行管理。对于需要持续运行的大范围资产来说,把隐患从普通巡查备注中独立出来,更有利于后续管理人员持续关注其处理情况。
除了这些由现场状态驱动的工作,线性资产还需要计划性的运维。用友BIP资产云将定期维护列入线性资产维保场景,同时明确支持预防性维护和维修计划携带线性信息。因此,企业既可以围绕现场发现的问题开展处理,也可以提前把线性资产纳入周期性的维护安排。前者由实际状态触发业务,后者则围绕企业制定的维护计划展开。两种工作最终共享同一套线性资产基础信息,可以减少“台账里是一项线性资产,维护计划里却重新用普通资产描述”的数据割裂。
检定则补充了需要按照企业或行业管理要求开展的另一类业务。当前方案明确列出了“线性资产检定”,但没有进一步规定具体检定对象、周期标准或自动生成规则。因此,更准确的理解是,用友BIP资产云已经把检定作为线性资产维保可以承载的业务类型之一,而具体哪些线性资产需要检定、采用什么标准、多久执行一次,需要按照企业实际制度和行业要求配置。将这类业务与巡线、检漏、隐患处理和定期维护并列,也体现出线性资产在役管理并不是单一路径,而是由多种业务共同组成。
当问题最终进入维修阶段,线性信息仍然可以继续保留。用友BIP资产云支持维修计划和工单携带线性信息,故障记录也支持线性信息。这意味着前面的巡线、检漏和隐患管理即使最终需要进入维修,资产对象也不必在业务转换过程中丢失线性属性。维修人员面对的仍然是线性资产体系中的业务对象,而不是重新建立一张脱离原始台账的普通设备工单。从整体EAM架构看,维修计划、维修工单、巡检管理和隐患排查本身就属于统一的资产运行与维修维护体系。
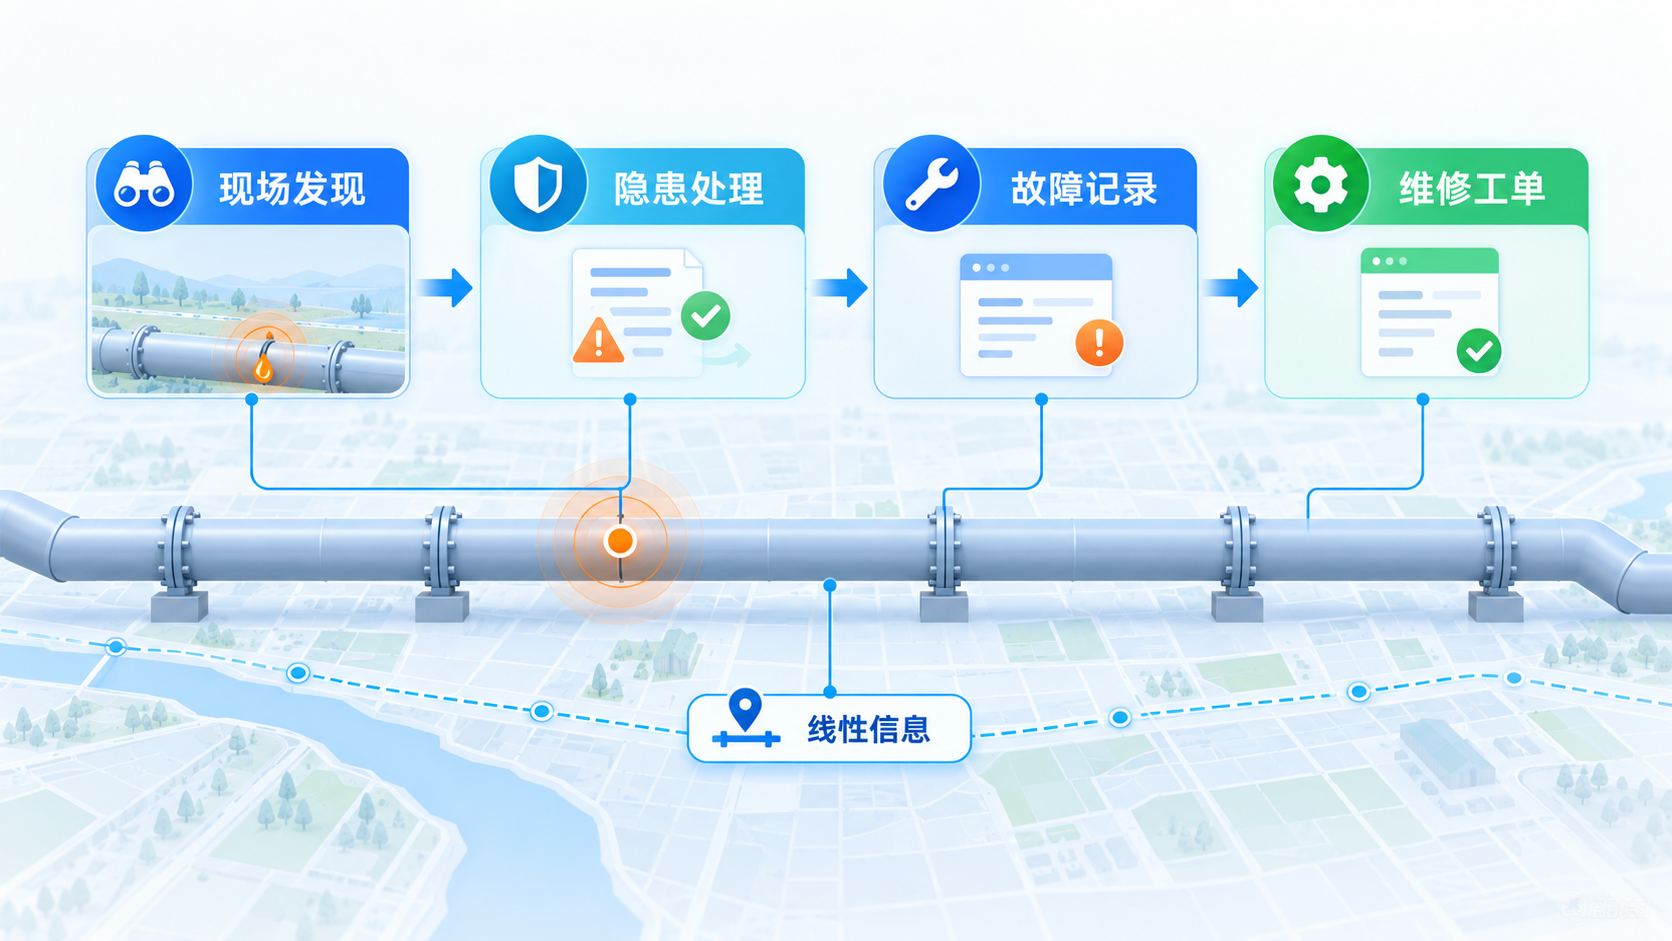
不同维保业务能够放在同一套体系中,前提仍然是线性资产首先被正确建档。用友BIP资产云支持通过资产类别定义是否为线性资产及默认业务属性,资产卡片中可以维护线性信息、线性参考点和线性参数,还可以关联GIS位置。因此,巡线、检漏、隐患处理、定期维护和后续维修并不是各自维护一份独立的对象信息,而是建立在同一个线性资产数据基础上。对于集团企业来说,这种统一对象、细分业务的管理方式,比为每类现场工作分别建立一套台账更容易形成连续的资产履历。
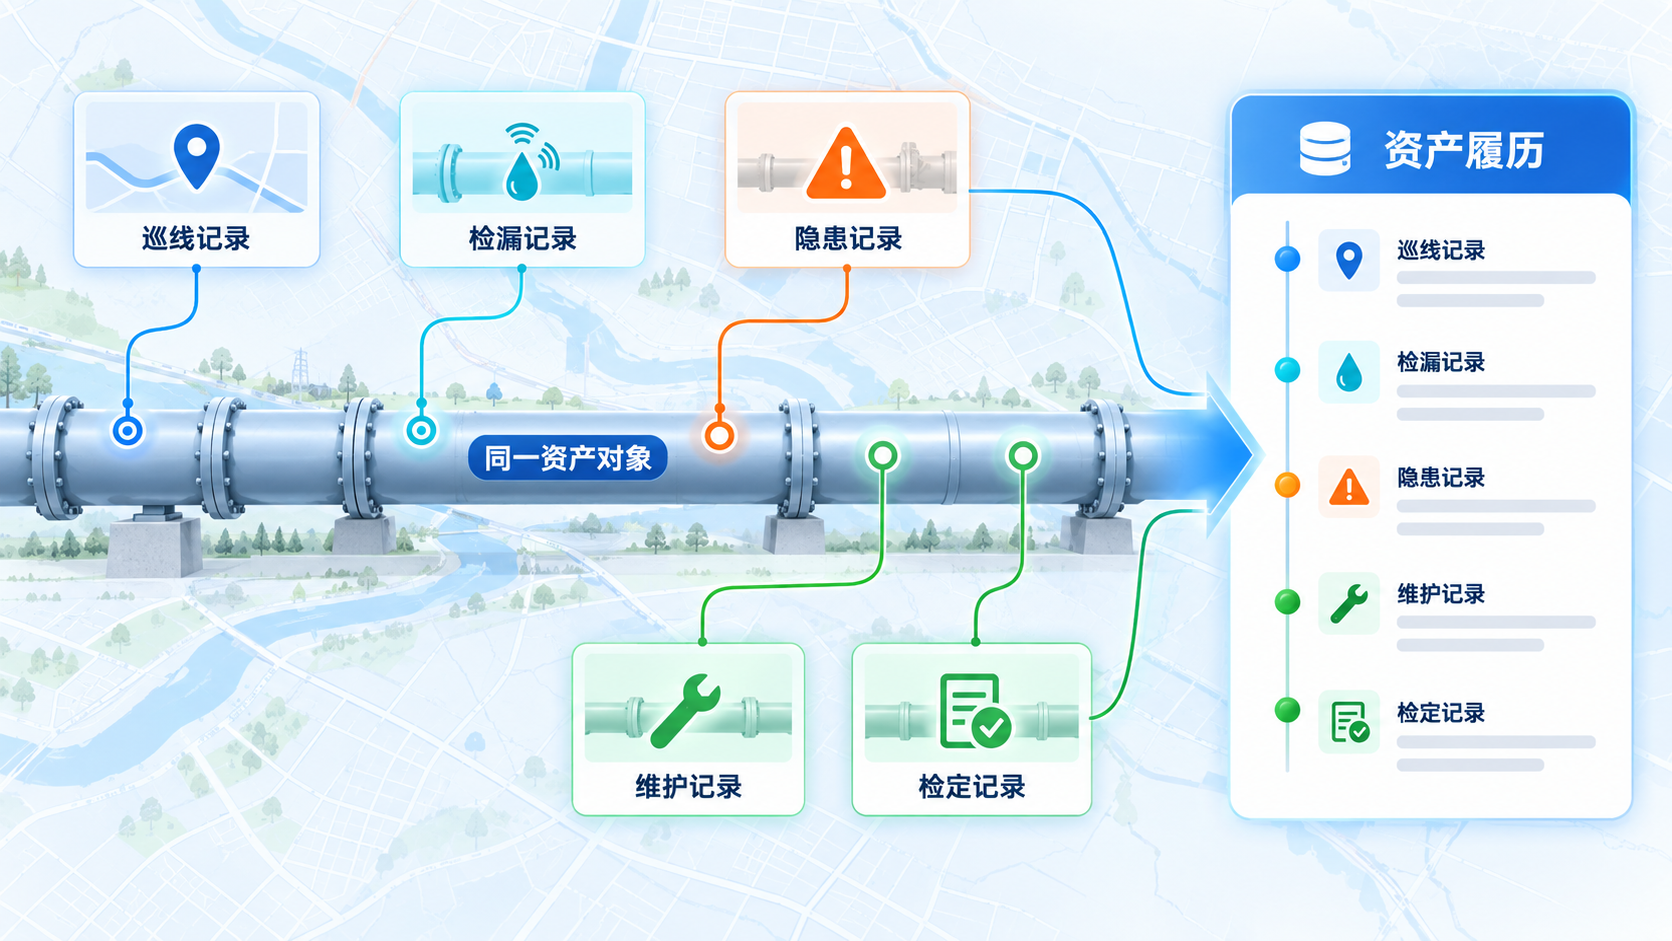
从线性资产生命周期来看,维保之后还可能发生资产变动以及部分报废和处置。当前方案既包含线性资产变动,也支持记录部分报废和处置。这进一步说明,线性资产并不是只在“建立台账—日常巡线”两个环节中存在,而是可以随着长期运行持续进入维护、维修、变动和退出业务。不同业务虽然处理的问题不同,但都围绕同一项线性资产展开,管理人员因此更有条件从生命周期视角理解一条线性资产经历了哪些运维活动和业务变化。
线性资产维保的价值,也正体现在这种“业务细分”上。巡线、检漏、隐患处理、定期维护和检定分别承载不同类型的运维事项,故障记录、预防性维护、维修计划和工单又继续保留线性信息。这样,企业管理线性资产时,不必把所有工作压缩成一个泛化的“巡检”概念,而可以根据实际业务建立更加细致的运维结构。
售前咨询热线
4006-600-577联系我们