
对于集团企业特别是央国企来说,产权管理远不只是保存企业名称、出资关系和持股信息。随着成员企业数量增加、投资关系变得复杂,企业还要持续处理产权占有、变动和注销,开展产权评估、评估备案和结果使用,并满足集团内部监管以及国资监管的数据要求。如果这些业务分别依靠Excel、线下审批和独立系统维护,很容易出现当前产权情况能查到,但历史变化难追溯;评估报告已经完成,却不知道备案进度;集团能够看到成员企业,却难以快速梳理完整产权关系等问题。用友BIP资产云将产权信息、产权登记、产权评估、产权关系可视化、企业画像和国资委系统连接纳入同一产权管理体系,使产权管理从保存静态信息进一步走向全过程业务管理。
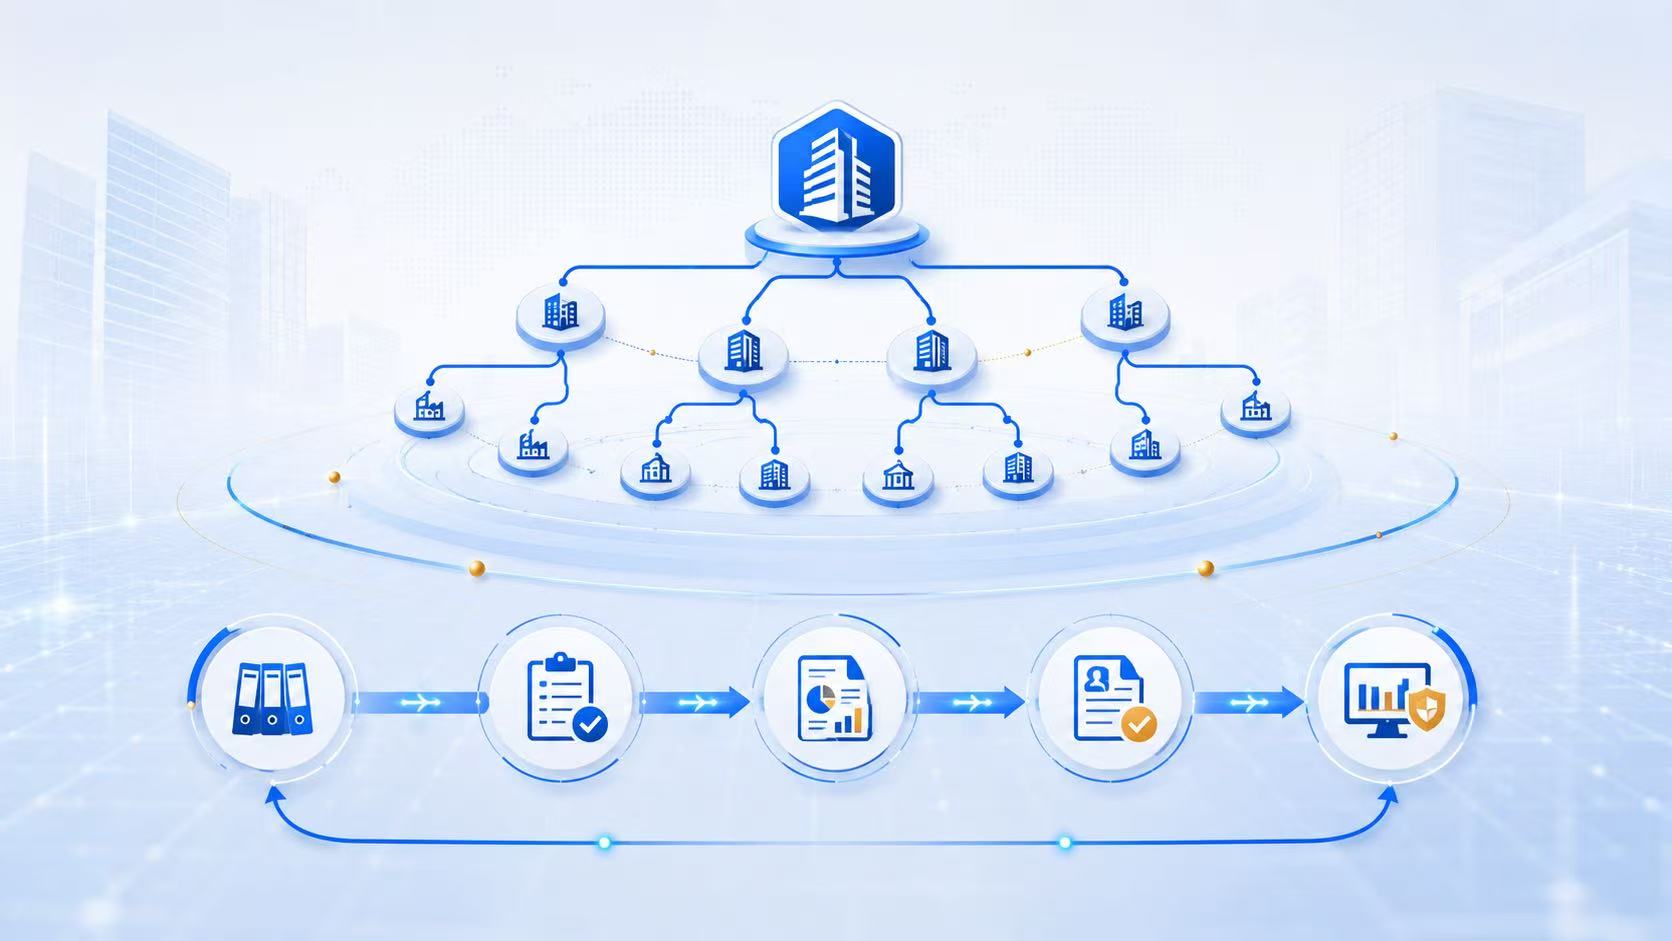
产权管理首先要解决的是“家底清楚”和“关系清楚”。在集团资产管理范围中,除了土地房产、设备设施、办公资产和无形资产,股权产权等资产同样需要进入统一管理视野;集团还需要围绕分类、状态、编码、位置、“三权”等建立主数据和标准体系。 在这一基础上,用友BIP资产云进一步提供产权信息、产权关系树和产权管理树,将原本分散的一条条产权记录按照出资和管理关系组织起来。对于多层级集团来说,这比单纯查看产权明细表更有价值,因为总部真正需要了解的不只是某一家企业的产权信息,而是不同企业、出资人以及多级组织之间形成了怎样的产权结构。系统同时提供产权信息总览、产权档案以及产权登记和评估业务监控,使管理人员可以从集团产权全貌继续穿透到具体业务。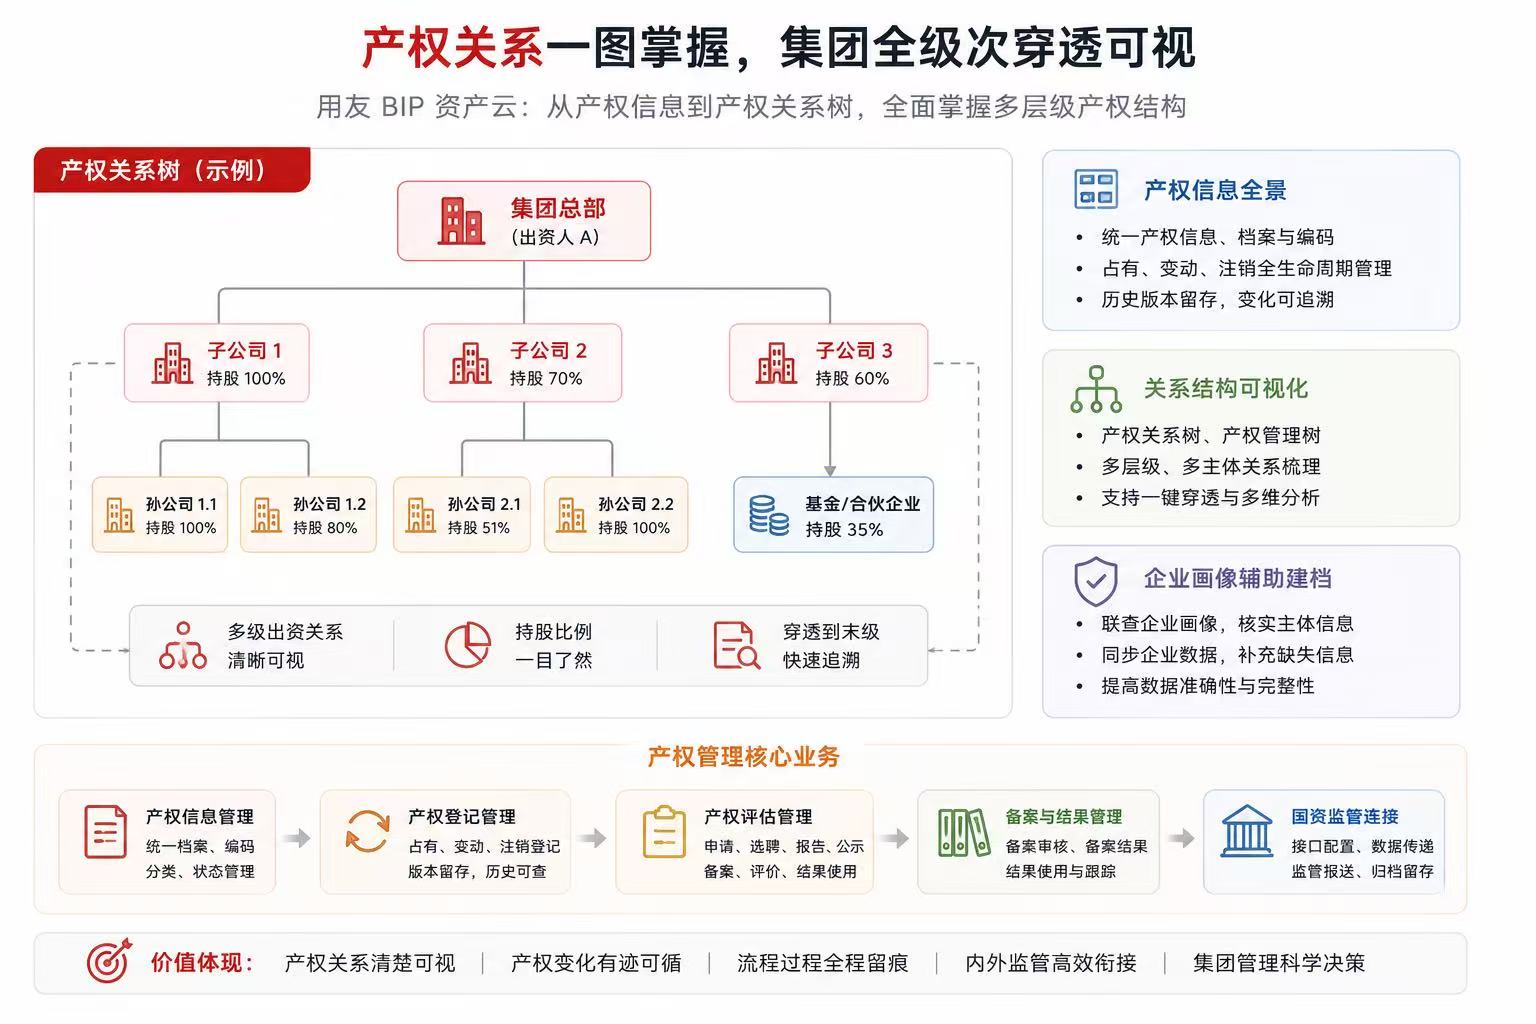
在产权信息建立之后,真正决定管理是否连续的是产权发生变化时能否留下完整履历。传统产权台账经常存在一个问题:一旦出资关系发生变化,管理员直接修改原字段,系统中最终只留下“最新结果”,却很难还原变化前后的情况。用友BIP资产云将产权登记划分为占有产权登记、变动产权登记和注销产权登记,每次登记都会形成新的产权信息版本,并保留全量历史版本。 与此同时,产权主数据还可以围绕产权经济行为、产权变动原因、产权处置方式、产权注销原因、投资类别以及企业或自然人等信息进行管理。这样,产权管理就不再只是回答“现在是谁持有”,还可以进一步追踪产权为什么发生变化、经历了什么业务过程以及过去是什么状态,为后续审计、监管和集团内部追溯提供更加连续的业务依据。
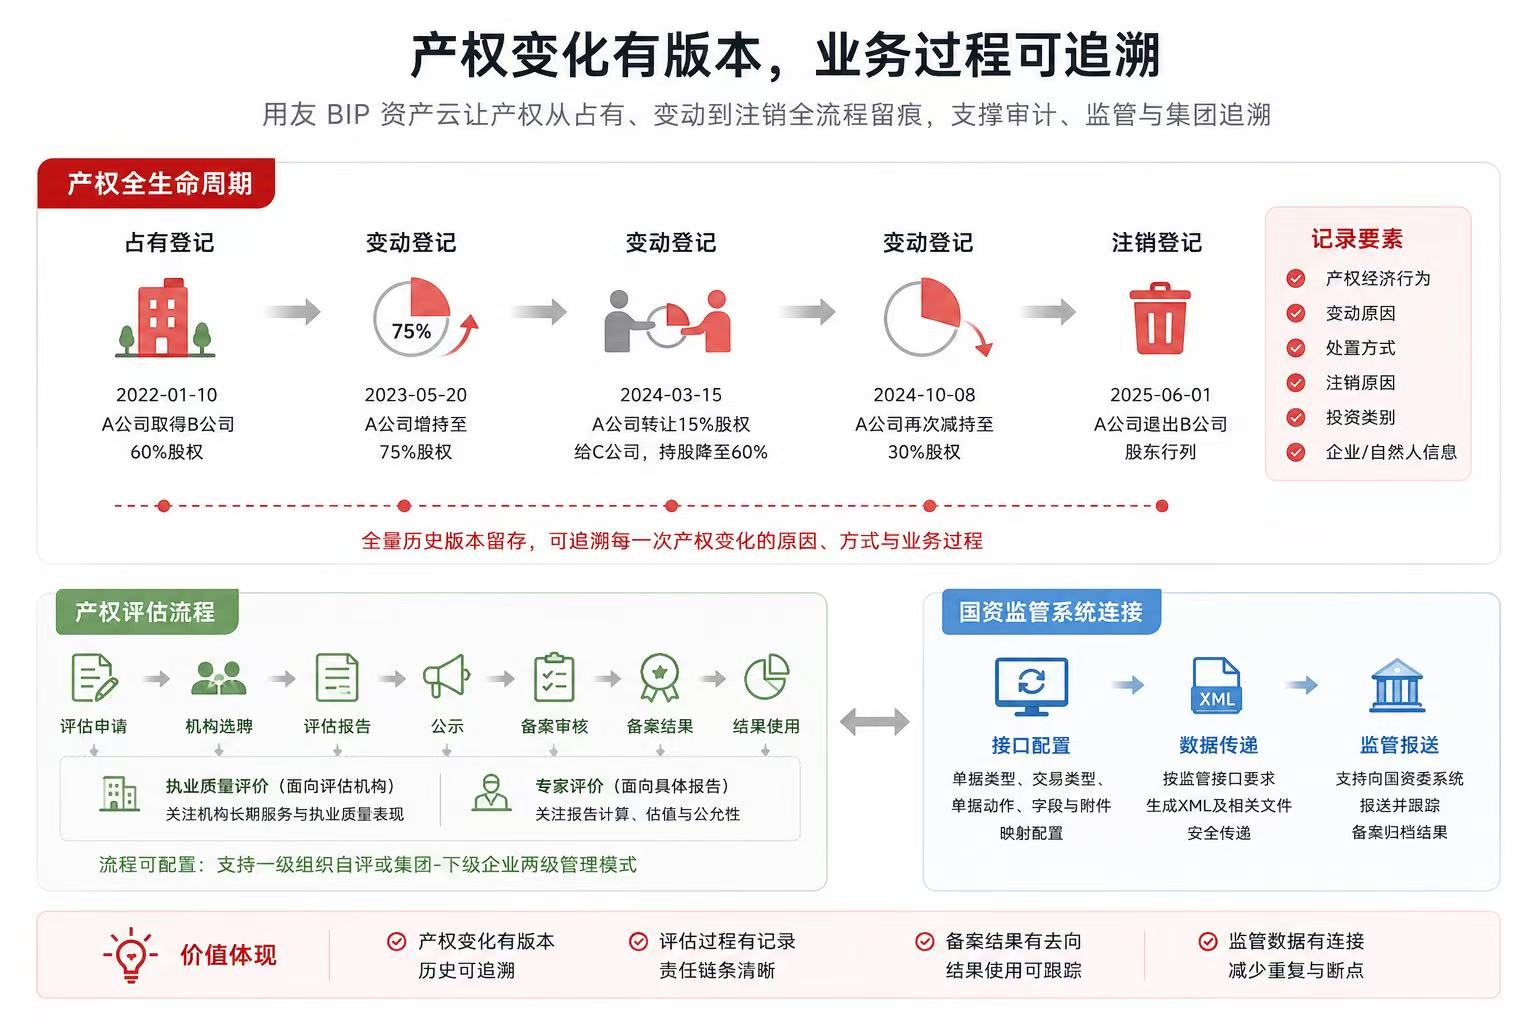
产权评估则是产权管理中流程更复杂的一环。企业开展产权评估时,通常不会只有“取得一份评估报告”这一个动作,还可能涉及评估申请、评估机构选聘、评估报告形成、公示、备案审核、备案结果以及评估结果后续使用。用友BIP资产云把这些环节纳入完整产权评估流程,并设置执业质量评价和专家评价。 其中,执业质量评价主要面向评估机构本身,关注机构在长期服务和执业过程中的表现;专家评价则聚焦某一次具体评估报告,判断报告的计算、估值和公允性是否能够满足本次备案要求。 将机构评价和报告评价区分开之后,企业可以既管理长期合作机构的质量,又保留针对具体评估项目的专业审核过程,避免评估管理只留下最终报告而缺少中间责任链条。
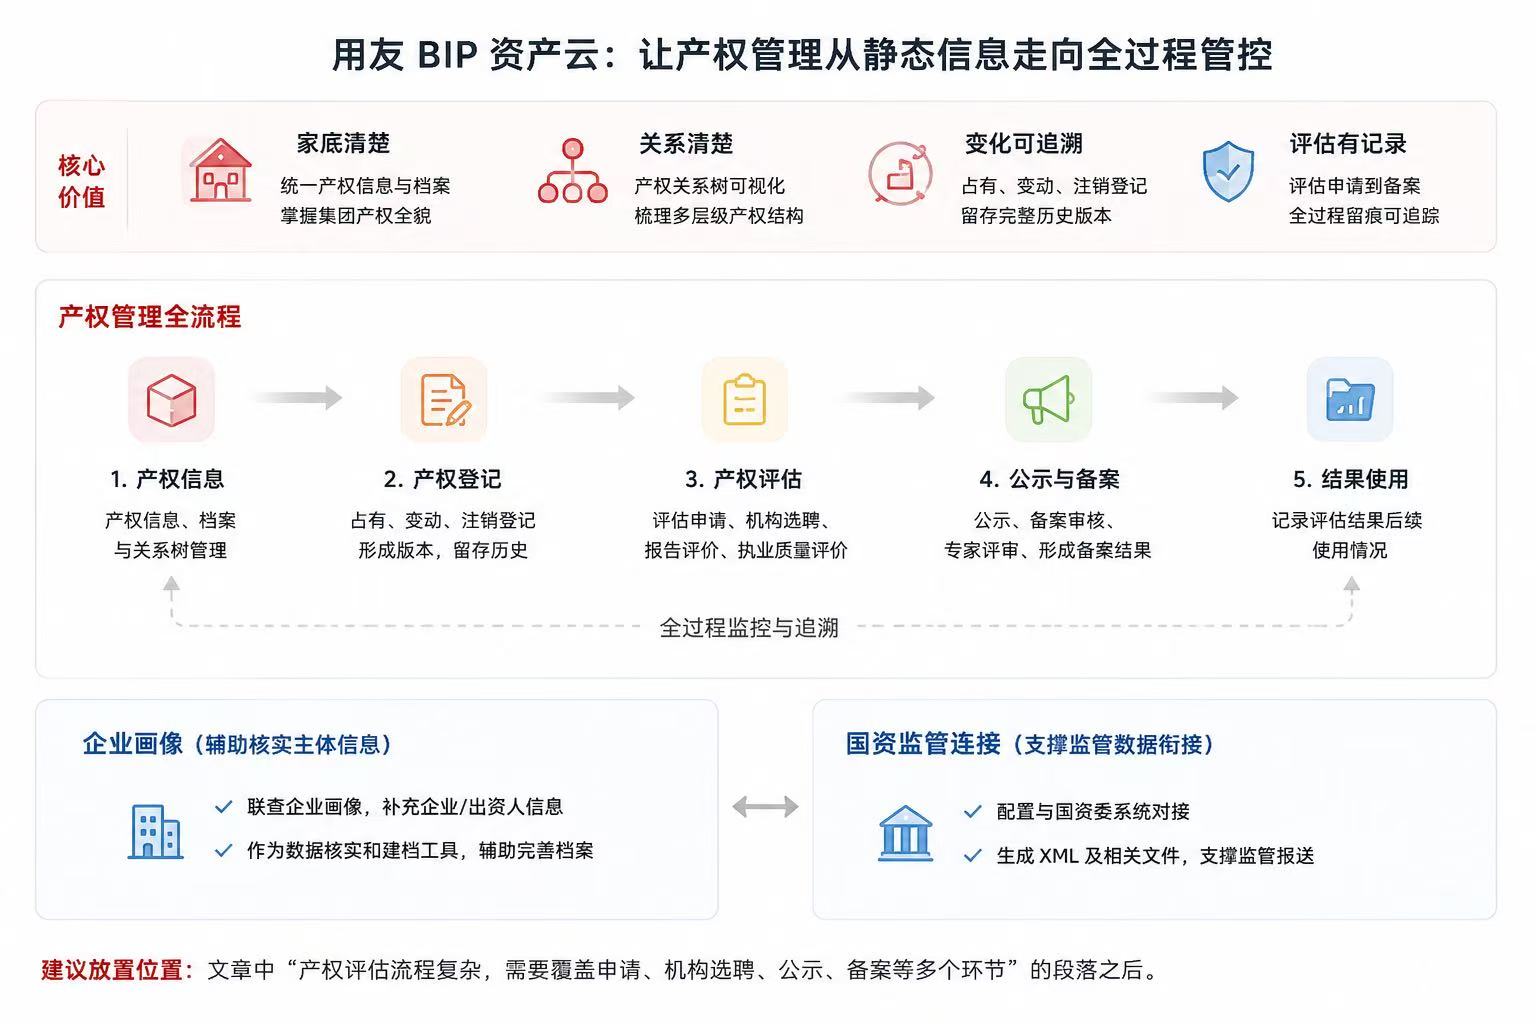
不同集团的组织结构和监管方式存在差异,产权评估流程也不能简单做成一套固定模板。用友BIP资产云预置了四种典型产权评估流程,既支持一级组织自评,也覆盖集团与下级企业两级管理模式。对于一级组织,可以采用较精简的流程,由企业发起评估申请,完成评估机构选聘和报告评价后形成备案结果,也可以根据管理要求增加评估报告公示。 对于集团型央国企,则可以由下级企业发起评估申请并完成机构选聘和报告评价,再进入公示、备案审核和专家评审,由集团层面开展执业质量评价,结合专家意见形成正式备案结果,并进一步报送国资委备案归档,同时记录评估结果后续使用情况。 这种方式的重点不是增加审批步骤,而是让不同组织层级在评估过程中的职责更加清楚,并让申请、审核、评价、备案和结果使用能够在同一业务链条上被追踪。
最新的产权管理还进一步加强了产权主体信息与外部监管数据之间的连接。产权业务中的企业和出资人可以联查企业画像,在企业或自然人档案录入过程中,也可以将企业画像中的当前企业数据同步到档案中。 对于集团产权管理人员来说,这相当于增加了一种主体信息核实和补充方式,可以减少完全依赖人工维护企业信息带来的滞后问题。但企业画像更适合作为数据核实和辅助建档工具,并不意味着系统可以替代正式产权登记或自动完成法律意义上的确权。真正的产权归属仍然需要以正式业务、审核和相关资料为依据。
对央国企而言,内部产权业务完成以后,还必须面对与国资监管体系的数据衔接问题。如果企业内部登记、评估和备案已经形成完整业务数据,但向监管系统报送时仍然需要重新整理和录入,就容易形成重复工作甚至出现两套数据不一致。用友BIP资产云支持国资委系统连接配置,可以围绕产权单据类型、产权交易类型、单据动作、接口字段和附件进行对应,并按照接口要求生成XML文件及相关文件进行传递。 这样,企业内部已经形成的产权业务数据可以继续用于监管报送,使内部管理与外部监管之间减少信息断点。不过,系统支持监管接口并不等于能够自动完成全部监管审批,监管结果仍然需要按照实际监管规则和审核流程执行。
从集团治理角度看,产权管理真正的价值就在于把原来分散的“产权台账、评估流程、备案材料和监管报送”逐渐连成一套连续业务。像广投集团这样的多产业集团,其管理对象既包含大量实物资产,也包括股权资产和基金资产,项目建设同时涉及资产生命周期管理和产权生命周期管理,并通过统一资产主数据标准实现全级次业务追溯。相关实践中梳理了实物资产10000余项、股权资产300余项、基金资产100余项,并覆盖40余项业务流程。 这些数字属于具体项目,不能直接作为其他企业的实施效果,但能够说明集团产权管理面对的核心问题往往不是简单“缺一张表”,而是多主体、多组织、多流程的数据如何保持一致并持续追踪。
因此,围绕“产权管理”这一关键词来看,用友BIP资产云当前已经形成从产权信息、产权关系到占有、变动、注销登记,再到产权评估申请、机构选聘、评估报告、公示、备案审核、备案结果和结果使用的完整管理框架,并进一步通过企业画像辅助主体信息核实,通过国资委系统连接支撑监管数据衔接。 对集团特别是央国企来说,产权管理数字化的重点也由“把产权信息录入系统”逐渐转向“让产权变化有版本、评估过程有记录、备案结果有去向、监管数据有连接”。当这些环节真正形成连续管理后,集团才能从看到当前产权情况进一步走向理解产权关系、追溯产权变化和监督产权业务过程。
售前咨询热线
4006-600-577联系我们