
"资产未定期盘点,差异未处理。"
"资产出售、报废未评估、未审批,存在低价转让。"
国有企业巡察主要围绕人事、财务、采购、党建、纪检、工程六大领域,其中资产管理领域审查看似只占两项,但几乎每一次巡察,它都是"重灾区"——账实不符、闲置浪费、处置违规、低价转让……问题年年查、年年有,根源究竟在哪?
纵观大型国企集团的资产管理现状,无论行业、无论规模,普遍面临三大核心困境:
第一重:家底不清,盘活无据。
资产类型多——土地房产、设施设备、股权产权、无形资产、后勤办公...;分布广——遍布全国乃至全球的项目公司、分支机构;总体价值高——动辄数百亿甚至上千亿的资产规模。然而,传统的管理方式导致资产信息不透明、台账不清、账实不符,大量低效或负效率资产难以被有效识别,更无法精准盘活。
第二重:各自为营,运营低效。
资产由各部门独自管理,形成"信息孤岛"。同一集团内,A公司闲置的设备,B公司正在花钱新购;C公司空置的房产,D公司在外高价租用。跨部门资产难以共享,导致重复购置、闲置浪费,运营成本居高不下。
第三重:业财脱节,影响决策。
资产的实物状态与财务价值信息不同步,是最隐蔽也最致命的问题。财务账面记录的资产原值、净值、折旧,与资产的实际使用状态、技术状况严重脱节。当集团需要做出资产盘活、退出、更新的战略决策时,却发现手中数据无法支撑精准判断。
这三重困境叠加的结果,就是巡察中反复出现的那些问题:账实不符、状态不明、处置违规、低价流失。而46号令的落地,意味着这些问题不再只是"管理缺陷",而是可能被定性为"违规经营投资"的追责情形。
真正有效的国企资产管理数智化方案,不应只是把线下台账搬到线上,而是要构建一个覆盖全类别资产、全生命周期、全级次穿透的管控体系。这一体系的核心架构,是"管""控""决"三层应用。
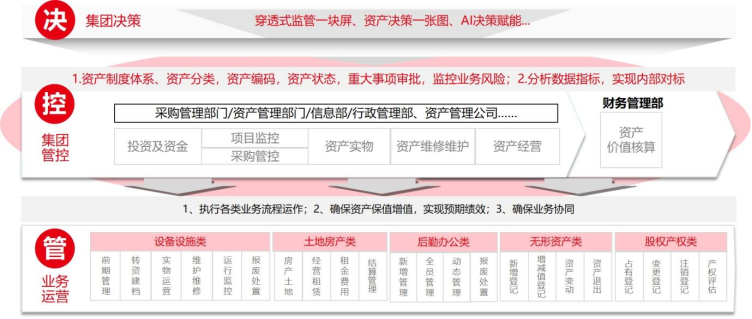
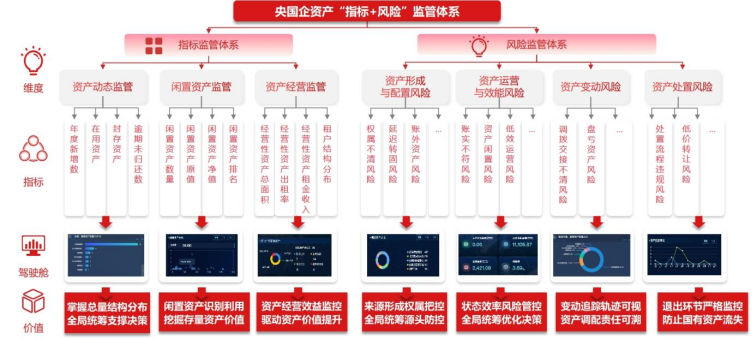
决策层——穿透式监管一块屏,资产决策一张图。
集团领导需要的不是厚厚的报表,而是一张能实时反映全集团资产全景的"驾驶舱"。从闲置资产分布、资产经营效益、资产交易合规性分析,到资产形成与配置风险、资产运营与效能风险、资产变动与处置风险交叉关联——所有关键指标与风险一目了然,异常数据自动预警。
管控层——标准统一、流程合规、动态监控。
业务管理层是承上启下的关键环节。这一层的核心是"四个确保":确保资产制度体系落地,确保资产分类编码统一,确保重大事项审批合规,确保业务风险实时监控。
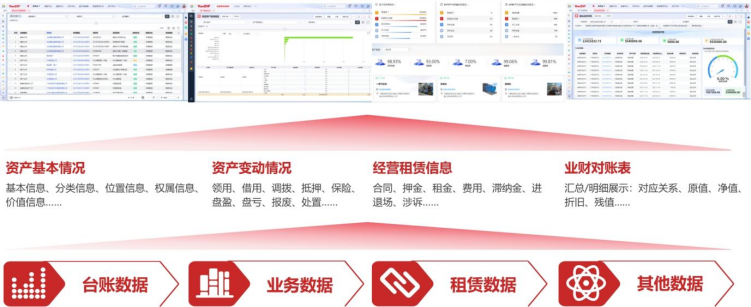
同时,通过多维报表和灵活条件组合,实现一键出表:资产基本情况、资产变动情况、经营租赁信息、业财对账表——巡察时最常被调取的四类数据,系统内随时可查、随时可导。
执行层——全生命周期在线,事找人、事闭环。
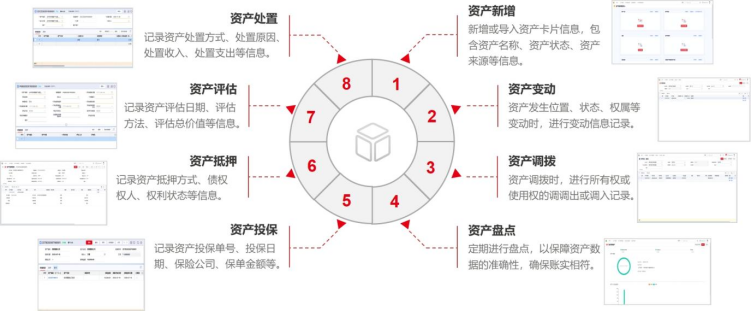
操作执行层是最贴近一线的环节,也是账实是否相符的"最后一公里"。通过移动化应用和智能盘点,将资产建卡、使用、租入租出、闲置发布、借还、维修、维护、调拨、报废、盘点等全生命周期业务搬到线上,实现"流程驱动业务、任务工作闭环、督办待办预警、工作有记录留痕"。
特别值得一提的是智能盘点。传统人工盘点费时费力且容易遗漏,而借助二维码、RFID、NFC等标签技术和移动端盘点应用,可以大幅提升盘点效率和准确性,真正解决"盘点困难""账实不符"两大顽疾。
如果说"管住"是底线,"盘活"就是价值创造。
当前,从中央到地方,盘活存量资产的政策信号异常强烈。2024年12月,中央经济工作会议强调"必须统筹好做优增量和盘活存量的关系";2025年政府工作报告明确"盘活存量对优化资源配置、促进经济结构调整以及推动高质量发展"。
有效的存量盘活,需要分四步走:
第一步:存量定级。 通过类别关注指标、资产属性判断、资产业务发生情况、资产运行数据判断等多维分析,将资产分为优质、中性、低效、无效四个等级,建立分级台账。
第二步:盘活分析。 针对不同等级的资产,制定差异化盘活决策。优质资产扩大投资或保持投资;低效资产推动更新改造、内部租赁或内部共享;无效资产加速处置、退出清算。
第三步:盘活执行。 结合人工判定与规则判定,执行可行的盘活决策,并全程记录。
第四步:达效跟踪。 持续对盘活执行后的资产进行效益跟踪,通过出租收益、改扩建投资收益、处置收益等多维度评估盘活效果,形成闭环。
这一过程中,资产处置环节尤为关键。系统需对处置全过程进行监控与追溯——从闲置管理到处置计划、资产评估、处置决策、处置申请、实物处置、账务处理、卡片更新,每一步都留痕可查。这直接回应了巡察中"资产出售、报废未评估、未审批,存在低价转让"的痛点,也符合《企业国有资产交易操作规则》对交易行为全程规范的要求。
巡察中反复出现的"业财脱节"问题,根源在于业务系统与财务系统"两张皮"。资产实物发生了变动——领用、借用、调拨、抵押、保险、盘盈、盘亏、报废、处置——但财务端的固定资产卡片、固定资产变动、固定资产资本化、固定资产减少却未能同步更新,久而久之,账实差距越拉越大。
真正的解决方案,必须实现资产全生命周期业务与财务的动态贯通:每一次资产实物变动,自动驱动对应的财务凭证生成;每一笔资产价值调整,实时反映在财务报表中。业财对账从"事后调账"变为"实时同步",从"人找人"变为"系统驱动"。
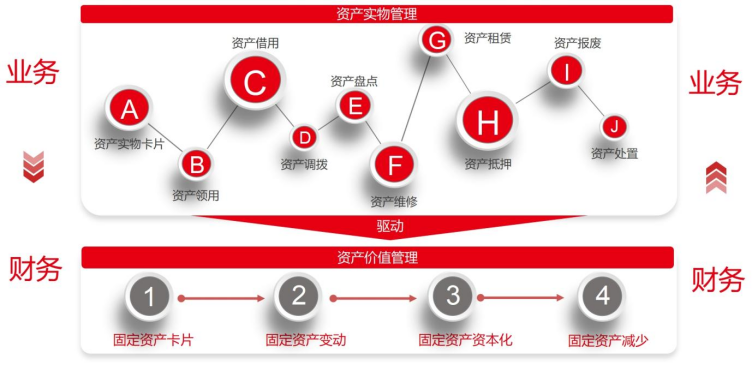
这种业财融合的模式,不仅解决了账实不符的顽疾,更为集团层面的资产配置决策提供了可靠的数据基础——当资产实物状态与财务价值信息完全同步时,管理者才能基于真实数据做出盘活、退出、更新的精准判断。
售前咨询热线
4006-600-577联系我们