编者按:从东南亚的冰淇淋工厂到刚果(金)的铜钴矿,从越南的光伏车间到迪拜的零售门店,数万家中国企业的全球化,正从“卖产品”迈入“建体系”的深水区。一个容易被忽视的变化是:支撑这套体系运转的,越来越多地来自中国本土生长起来的企业软件服务商。本文以用友为例,观察中企出海背后的数智化底座如何落地。
清晨的雅加达工业园,一条冰淇淋生产线刚刚下线,产品随即发往印尼各处的销售网点;迪拜的某零售门店里,财务人员在系统里一键导出一份同时符合阿联酋当地准则和集团要求的经营报表;越南的光伏工厂车间,生产数据与国内总部实时同步。这些是当下数万家出海中企的日常缩影。
当中国企业全球化从“产品出海”迈入“产能、品牌、供应链出海”的深水区,一个现实的命题摆在了企业面前:如何在跨越语言、税制、管理习惯的多个市场里,搭起一套既能承接中国总部管理要求、又能适配本地经营规则的数智化底座?
行业数据勾勒出这种变化的轮廓。大华银行《2026企业展望调查报告(中国内地篇)》显示,八成受访企业计划未来三年内开展海外业务,东盟仍是首选目的地,其中马来西亚(56%)、新加坡(54%)、泰国(51%)最受关注;与此同时,企业出海正从“走出去”迈向“扎下去”,越来越取决于能否从产品进入市场,走向能力融入当地。
德勤中国、澳洲会计师公会等联合发布的出海调研则揭示了一个侧面:多数企业出海的首要障碍已不是订单,而是财务、税务、人力、合规等后端能力的系统性不足。也就是说,出海的“下半场”,本质上是一场从“机会驱动”到“能力驱动”的转向,而数智化底座是绕不开的一环。
在这一背景下,一批陪伴中国企业成长起来的本土服务商,开始被推到前台。用友是其中之一——这家1988年从北京起步的企业软件服务商,现在已成为众多领先企业落地企业AI的首选平台,目前用友BIP已为6.8万家大型和中型企业提供数智化服务,同时,超过2300家海外大中型企业客户,其中约六成为海外本地客户、四成为中企出海客户。
用友的全球化路径可以追溯到2003年香港办公室的设立。二十余年间,其海外分支扩展到14个,交付经验覆盖40余个国家和地区。值得注意的并非分支数量本身,而是其“本地化原厂服务”的打法:在越南,用友设有子公司与本地实施交付团队,产品包支持中英越三语,并适配越南会计准则(VAS);在中东非,团队则为客户部署本地化的云平台。这种“总部统筹+本地驻场”的模式,正是应对多税制、多语言、多准则差异的关键。
面向不同规模和行业的出海企业,用友形成了分层的产品体系:面向千亿级跨国集团的BIP旗舰版,定位为企业的全球数智大脑;面向大型出海企业的BIP超级版,整合业财、人力、供应链场景;面向成长型企业的YonSuite,强调开箱即用、快速上线。共同点是均搭载多语言支持、各国本地化合规包与安全体系,用一套系统解决全球运营的兼容、合规与安全问题。
谈论数智化价值时,一个有效的办法是把“用了系统之后”和“没用系统之前”放在同一张表上对比。行业里反复出现的一类教训是:海外经营的损失,很少源于一笔显性投资失败,而更多来自数据割裂、口径不一和合规失控的慢性失血。
海外子公司失控是最典型的样本。某公司曾因新西兰、澳大利亚分公司长期掩盖财务造假、虚增利润,累计形成约375亿日元的经营损失(《经济日报》相关报道);某国内企业则在海外市场因文件“溯源性错误”,被取消优惠增值税税率资格,面临税率跳升的直接后果。两个案例的共同点是:问题不在前端业务,而在总部对海外经营“看不见、管不住”。
税务争议则可能直接变成真金白银的现金流损失。某企业墨西哥子公司因保税交付流程与当地税务部门产生增值税重复缴纳争议,经多年诉讼后累计需支付上亿墨西哥比索;某国内企业因跨境股息税率适用问题,被要求补税上亿元人民币。这类风险的本质,是“多准则、多税制”的差异没有被系统化的规则承接,最终由企业一次性买单。
再看财务数据滞后的代价。某亚洲工业集团17个海外子公司使用9套不同的财务系统,导致合并报表延迟达45天,亚太区存货周转天数比北美区高出22天,仅汇兑损失每年就超过800万美元;波兰一家汽车零部件工厂的本地ERP库存入账滞后三个月,最终盘查出450万欧元未入账废料与呆滞在制品、110万欧元账外供应商发票。这不是系统“不好用”,而是根本没有一个统一的经营事实底座。
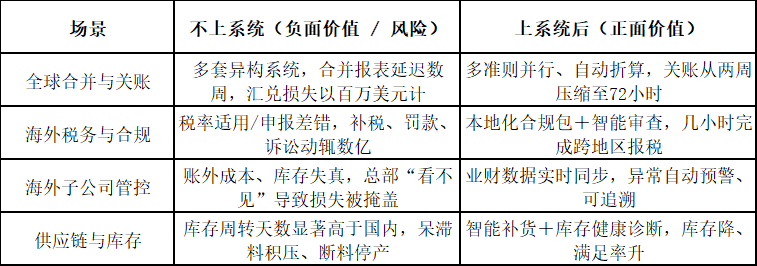
对照之下逻辑很清楚:数智化底座的价值,不只是一堆“效率提升百分比”,更在于把跨境经营中那些不确定、不可见、不可追溯的风险,变成确定、可见、可审计的日常流程。对企业而言,系统因此不是一项可选的成本,而是出海后半程的必要基础设施。
案例比概念更能说明问题。以下企业均为公开披露或用友官网可查的客户案例,从中可以看见数智化底座在出海场景中的几种典型用法。
如果说过去的系统解决的是“把流程搬到线上”,那么当下更受关注的是AI能否真正替企业完成一部分工作。2026年8月,用友在南京主办的全球商业创新大会(GBIC·2026)上,宣布战略升维,从“企业软件”走向“企业AI”,并正式发布BIP 6,核心变化是从“X+AI”转向“AI+X”——智能体不再是业务系统之外的附加功能,而是被深入嵌入财务、人力、采购、营销、供应链、制造、研发等业务域。
据公开信息,BIP 6配套YonWork企业AI工作台、YonData数据问数与归因、YonCode企业级AI Coding、YonOnto统一业务语义、YonAIG智能体治理等能力,覆盖65个垂直领域智能体、623个技能(Skill)、超过2.6万个应用与服务接口。
具体到出海场景,这套能力的价值主要体现在三处:一是全球财务与合规,BIP 6可并行支持HKFRS、IFRS、CAS等多套会计准则,把过去财务团队数周完成的全球合并、跨地区报税工作压缩到数小时;二是供应链与贸易,智能体覆盖寻源比价、合同审查、供应商风险评估、库存诊断、交付预测全流程,把传统“单证流”升级为实时流转的“数据流”;三是从“问答”走向“自动执行”,在报销、月结、采购、合同、人力共享等节点形成“智能自动执行+人工复核”的闭环。
一个有启发的细节是:借助这类智能系统,过去需要十几人财务团队完成的全球账务工作,如今几个人即可支撑。这意味着,中小出海企业不必再承担昂贵的海外团队搭建成本,就能获得接近大型跨国集团的智能运营能力——AI由此成为出海企业效率的“倍增器”,而非大企业的专属。
技术愿景最终要靠客户现场验证。近两年,用友的企业AI能力在海外客户中的落地,已出现几个有公开依据的样本,它们恰好覆盖了“本地中资企业”与“纯海外本土企业”两类截然不同的需求。
某能源集团海外子公司:用AI重做能源运营的中台
某能源集团海外子公司与用友围绕数据中台展开合作,以数据中台打通业务流与数据流,破除系统壁垒。让我们看到,即便是成熟的能源国企海外分支,也在把AI与数据能力视为运营效率的底座,而非锦上添花的展示项目。
回看这条脉络:三十八年前,用友陪着中国企业把生意从一个城市做到全国;今天,它陪着中国企业把生意从中国做到全球。从香港的综合集团到东南亚的连锁门店,从越南的光伏工厂到刚果(金)的矿业基地,从匈牙利的化工园区到墨西哥的汽车零部件工厂——这些案例共同指向一个趋势:中国企业全球化的竞争力,越来越不只在产品和成本,而在能否建立起一套“总部看得见、本地转得动”的运营体系。
对企业而言,出海后半程的胜负手,或许正藏在这样一句判断里:前端市场的开拓决定你能走多快,后端数智化基础设施的支撑,才决定你能走多远。而能够同时理解中国企业、又深耕本地市场的服务商,正在成为这条路上越来越重要的长期同行者。
———————————————————————————
本文事实来源:用友集团官网及公开客户案例(艾雪Aice、蜜雪冰城、VSUN、洛阳钼业等);大华银行《2026大华银行企业展望调查报告(中国内地篇—上)》;德勤中国、澳洲会计师公会、上海国家会计学院联合发布的《2025—2026年中企出海调研报告》;2026全球商业创新大会(GBIC·2026)公开信息。文中客户案例均取自公开披露,数据以企业官方口径为准。
销售热线
4006-600-577联系我们